Simples Nacional na Reforma Tributária: o que acontece se a empresa não decidir a tempo
Se a sua empresa é optante pelo Simples Nacional e ainda não decidiu como vai recolher o IBS e a CBS a partir de 2027, a pergunta mais comum que chega ao nosso escritório é sempre a mesma: “e se eu não decidir a tempo, o que acontece?”
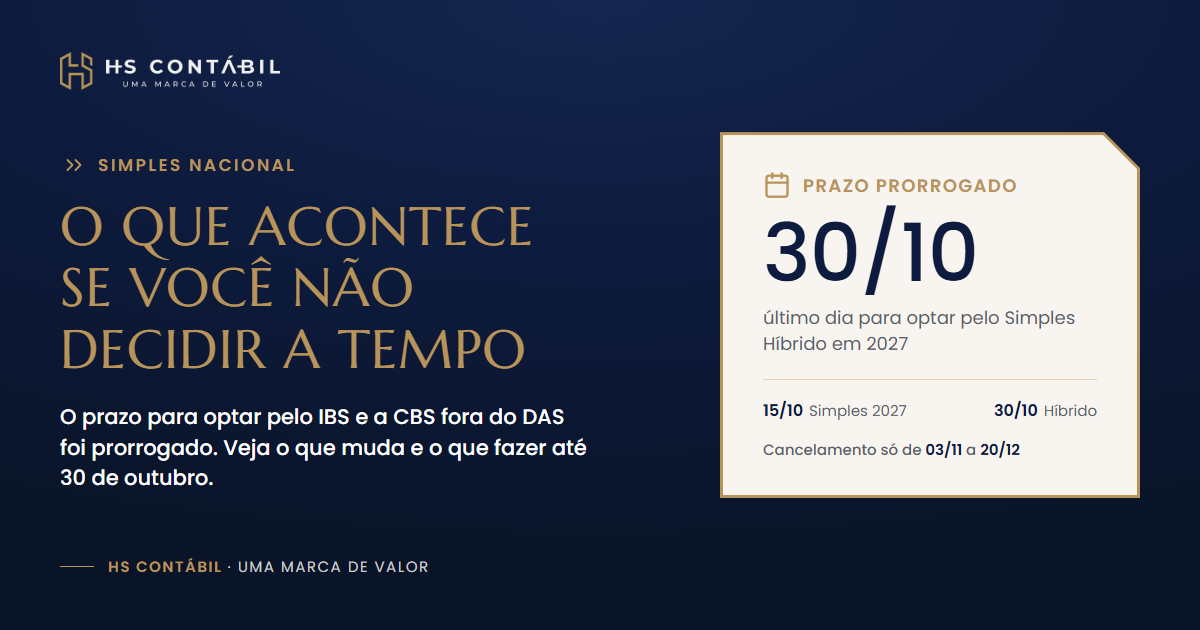
A resposta direta é: nada catastrófico. Se a empresa não fizer nada, ela simplesmente permanece no modelo padrão, recolhendo IBS e CBS de forma unificada dentro da guia do DAS, junto com os demais tributos do Simples. Ninguém é excluído do regime, ninguém perde o CNPJ, ninguém é multado por “não decidir”. O problema real não é a penalidade, é o custo de oportunidade: quem perde a janela de setembro fica preso à opção padrão por um semestre inteiro, mesmo que o regime alternativo fosse mais vantajoso para o seu caso.
Neste artigo explicamos, em linguagem direta, o que está em jogo, o que muda de fato e por que vale a pena decidir com calma, mas sem procrastinar.
O que a reforma tributária muda para quem é do Simples Nacional
A reforma tributária substitui uma parte do atual sistema (PIS, Cofins, ICMS e ISS) por dois novos tributos: a CBS (Contribuição sobre Bens e Serviços, federal) e o IBS (Imposto sobre Bens e Serviços, estadual e municipal). Para a grande maioria das empresas do país, essa transição é obrigatória e automática.
Para quem está no Simples Nacional, porém, a Lei Complementar que regulamenta a reforma criou uma exceção: a empresa pode escolher entre duas formas de recolher esses novos tributos.
- Recolhimento unificado (padrão): IBS e CBS continuam dentro do DAS, calculados pelas mesmas regras que já existem hoje para o Simples. É o caminho automático, o que vale para quem não se manifestar.
- Regime regular, também chamado de “Simples híbrido”: a empresa continua no Simples Nacional para todos os demais tributos (IRPJ, CSLL, INSS patronal etc.), mas passa a apurar e recolher IBS e CBS separadamente, pelas regras do regime regular, com direito a aproveitar créditos tributários na cadeia.
A escolha entre os dois caminhos costuma fazer diferença para empresas que vendem principalmente para outras empresas (B2B), porque o regime regular permite que o cliente aproveite crédito de IBS/CBS sobre a compra. Já para quem vende para o consumidor final (B2C), o modelo unificado tende a ser mais simples e, em muitos casos, mais vantajoso. Cada operação precisa ser simulada individualmente, não existe resposta única para todo mundo.
Qual é o prazo de setembro de 2026 e o que ele decide
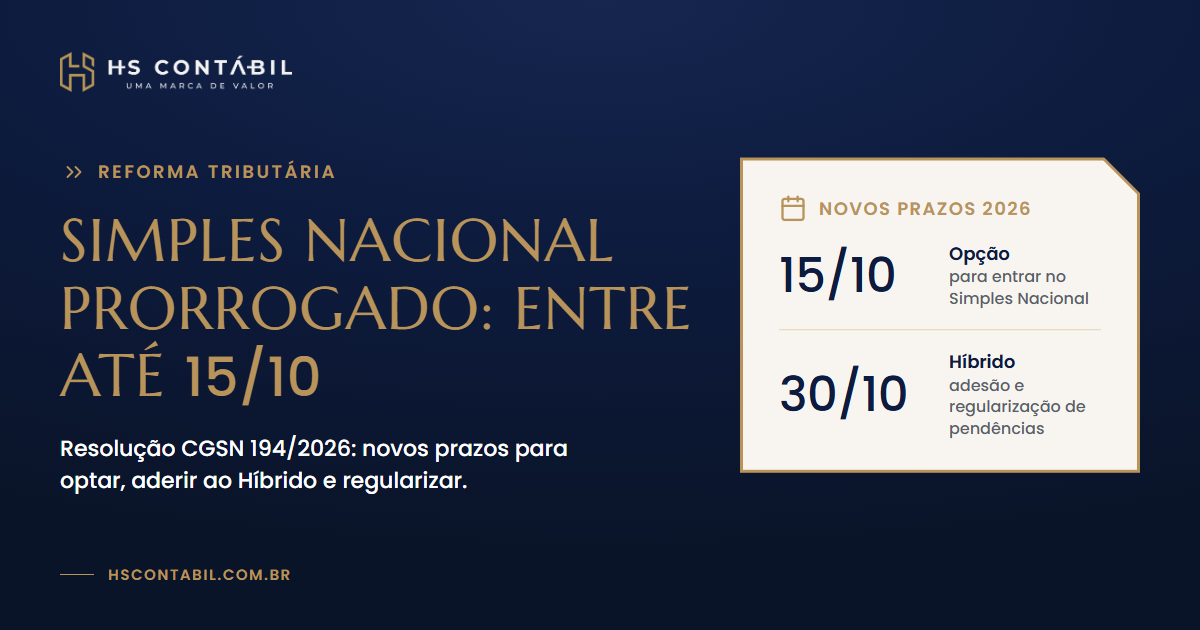
O período de 1º a 30 de setembro de 2026 é a primeira janela oficial em que as empresas do Simples Nacional podem se manifestar sobre qual caminho querem seguir a partir de 2027. A manifestação é feita diretamente nos sistemas da Receita Federal.
Alguns pontos importantes sobre esse prazo:
- A decisão feita em setembro de 2026 vale para o primeiro semestre de 2027 (janeiro a junho).
- Ainda é possível desistir da escolha até o final de novembro de 2026, caso a empresa mude de ideia depois de simular os números com mais calma.
- Depois de novembro, a opção feita passa a valer e só pode ser revista na próxima janela.
- Se a empresa não fizer nada, ela permanece automaticamente no modelo padrão (unificado), sem necessidade de qualquer confirmação.
Ou seja: setembro de 2026 não é um prazo de “vida ou morte” tributária, mas é a primeira oportunidade real de a empresa escolher o modelo que mais se encaixa na sua operação, e vale a pena não deixar passar em branco por falta de atenção.
O que acontece, na prática, se a empresa não decidir a tempo
Se o prazo de setembro passar sem qualquer manifestação, a consequência é simples: a empresa segue no regime unificado padrão durante o primeiro semestre de 2027, recolhendo IBS e CBS dentro do DAS, do mesmo jeito que já recolhe ICMS e ISS hoje.
Isso não é um erro, não gera multa, não gera bloqueio de emissão de nota fiscal e não tira a empresa do Simples Nacional. Para uma boa parte dos pequenos negócios, principalmente os que vendem para o consumidor final, esse é inclusive o caminho mais adequado.
O ponto de atenção é outro: se depois de analisar os números a empresa perceber que o regime híbrido seria mais vantajoso (por exemplo, porque grande parte dos clientes são empresas que precisam de crédito tributário sobre a compra), ela vai ter que esperar a próxima janela de opção para migrar. E essa espera tem um custo real, calculável, que muitas vezes é maior do que o esforço de decidir a tempo.
Qual é o custo real de ficar parado
Aqui está o ponto mais importante deste artigo, e o motivo pelo qual recomendamos não deixar a decisão para depois “porque dá tempo ainda”.
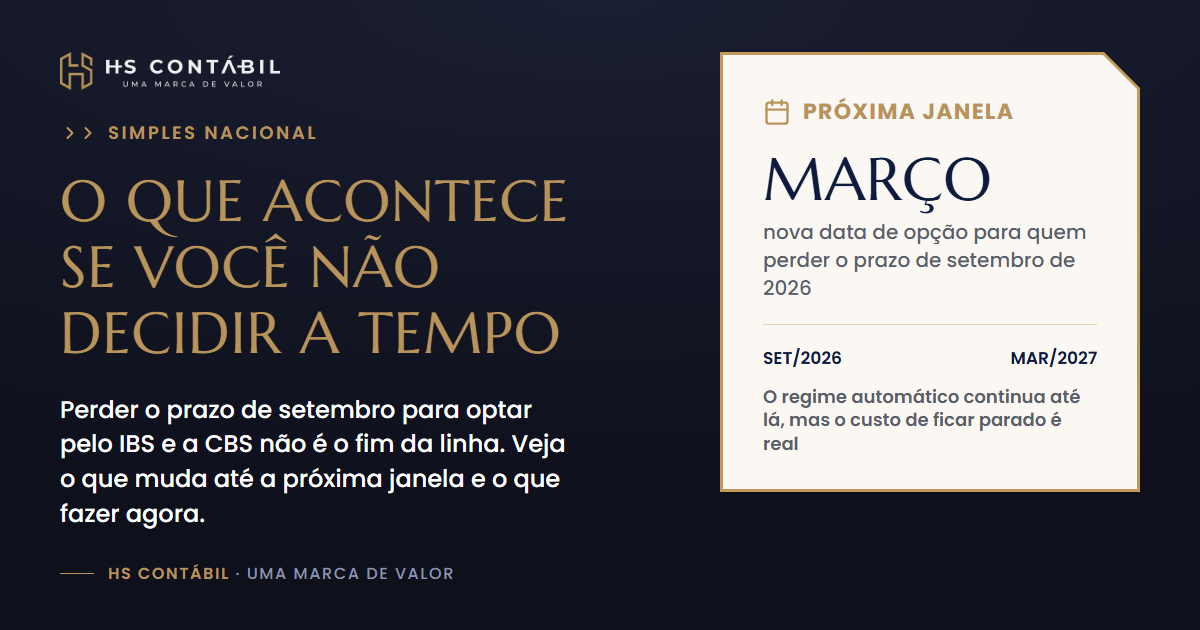
Quem perde a janela de setembro de 2026 só vai conseguir mudar de regime na abertura seguinte, em março de 2027, e essa nova escolha só produz efeito a partir de julho de 2027. Na prática, isso significa ficar seis meses inteiros (todo o primeiro semestre de 2027) no regime padrão, mesmo que o regime híbrido fosse mais vantajoso para a operação da empresa.
Para uma empresa B2B que deixaria de repassar crédito de IBS/CBS aos seus clientes por seis meses, esse atraso pode significar perda de competitividade em cotações e propostas justamente no início da vigência da reforma, quando os clientes ainda estão comparando fornecedores sob as novas regras. Não é o fim do negócio, mas é dinheiro e posicionamento de mercado deixados na mesa por falta de uma decisão que poderia ter sido tomada com antecedência.
Por isso o recado da HS Contábil para os nossos clientes é sempre o mesmo: não é preciso ter pressa nem decidir no susto, mas é preciso decidir com informação, dentro do prazo, para não perder um semestre inteiro no modelo que não é o ideal para o seu tipo de operação.
A janela de opção volta a abrir? Entenda o calendário a partir de 2027
Sim, e esse é o ponto que costuma tranquilizar os empresários quando explicamos com calma. A escolha entre regime unificado e regime híbrido não é definitiva nem é uma decisão única na vida da empresa. A partir de 2027, o calendário funciona assim:
- Setembro de 2026: primeira janela excepcional, com efeitos sobre o 1º semestre de 2027.
- Março de 2027: nova janela, com efeitos sobre o 2º semestre de 2027 (julho a dezembro).
- A partir daí: todo mês de março e todo mês de setembro de cada ano passam a ser períodos regulares de opção, sempre com efeito sobre o semestre seguinte.
Ou seja, a empresa que não decidiu em setembro de 2026, ou que decidiu e quer mudar de ideia depois, tem uma nova chance a cada seis meses. Uma vez feita a opção pelo regime híbrido, ela vale automaticamente para os semestres seguintes, sem precisar ser renovada, até que a empresa decida formalmente voltar ao modelo unificado em uma dessas janelas.
Isso significa que o “erro” de não decidir a tempo em setembro de 2026 tem prazo de validade curto: no máximo, um semestre de atraso. Não é uma sentença permanente, é um adiamento que tem custo, mas que se resolve na janela seguinte.
Simples híbrido: quando vale a pena considerar
Como cada operação é diferente, uma boa forma de avaliar é fazer as seguintes perguntas antes do prazo:
A maior parte dos meus clientes é empresa ou consumidor final?
Se a resposta for majoritariamente empresas (B2B), especialmente em cadeias mais longas de produção ou revenda, vale simular o regime híbrido, porque o crédito de IBS/CBS pode ser um argumento comercial relevante para reter e atrair clientes.
Meus concorrentes fora do Simples já vão oferecer crédito tributário aos clientes?
Se sim, ficar apenas no regime unificado pode colocar a empresa em desvantagem em cotações, porque o cliente vai preferir o fornecedor que permite aproveitar o crédito.
A complexidade extra de apurar IBS/CBS separadamente compensa o ganho comercial?
O regime híbrido exige controles mais próximos do regime regular para esses dois tributos. Para operações pequenas ou muito simples, o ganho comercial pode não compensar o esforço operacional adicional, e o modelo unificado dentro do DAS continua sendo o caminho mais prático.
Não existe resposta genérica. O ideal é simular os dois cenários com base no faturamento, no perfil de clientes e na margem da operação antes de decidir, e é exatamente esse tipo de simulação que fazemos com os clientes da HS Contábil antes de cada janela de opção.
Perguntas frequentes sobre o prazo e a opção pelo IBS/CBS no Simples Nacional
O que acontece se eu não decidir dentro do prazo de setembro de 2026?
A empresa permanece automaticamente no regime unificado, recolhendo IBS e CBS dentro do DAS, sem qualquer multa ou penalidade. A única consequência é ficar sem a opção pelo regime híbrido até a próxima janela, em março de 2027.
Perder o prazo tira a empresa do Simples Nacional?
Não. A opção entre regime unificado e regime híbrido não afeta a permanência da empresa no Simples Nacional. Ela continua recolhendo os demais tributos (IRPJ, CSLL, INSS, entre outros) normalmente pelo DAS.
Depois de escolher em setembro, dá para mudar de ideia?
Sim, até o final de novembro de 2026 a empresa pode cancelar a opção feita em setembro. Depois disso, a escolha vale para o primeiro semestre de 2027 e só pode ser revista na janela de março de 2027.
Com que frequência a empresa pode trocar de regime depois de 2027?
A partir de 2027, as janelas de opção se repetem em março e em setembro de cada ano, sempre com efeito sobre o semestre seguinte. Ou seja, a cada seis meses existe uma nova oportunidade de revisar a escolha.
Toda empresa do Simples Nacional deveria optar pelo regime híbrido?
Não necessariamente. O regime híbrido tende a fazer mais sentido para empresas com clientela majoritariamente B2B, que se beneficiam do crédito tributário de IBS/CBS. Para negócios voltados ao consumidor final, o regime unificado costuma ser mais simples e, muitas vezes, mais vantajoso.
O que fazer agora, antes do prazo se fechar
Se a sua empresa ainda não decidiu, o caminho mais seguro é:
- Levantar o perfil real de clientes (percentual B2B x B2C) e o volume de compras com direito a crédito tributário.
- Simular o impacto financeiro dos dois regimes para os próximos seis meses, não apenas para o ano todo.
- Considerar a estrutura interna da empresa: ela tem capacidade de apurar IBS/CBS separadamente sem gerar retrabalho ou erro?
- Registrar a decisão dentro do prazo, mesmo que a resposta inicial seja “manter o modelo padrão por enquanto”, porque isso evita ficar refém do calendário de reabertura.
Decidir a tempo não é sobre acertar de primeira e para sempre. É sobre não perder, por falta de atenção ao calendário, um semestre inteiro no regime que não é o mais adequado para o momento da empresa.
Se a sua empresa ainda tem dúvida sobre qual caminho faz mais sentido, ou já perdeu o prazo de setembro e quer se preparar com antecedência para a janela de março de 2027, fale com a equipe da HS Contábil. Fazemos a simulação dos dois cenários com base nos números reais do seu negócio, para que a próxima decisão seja tomada com segurança, e não no susto.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!