A Reforma Tributária não é só uma mudança de guia fiscal ou de sistema de emissão de nota. Ela muda a lógica de formação de preço de praticamente todo negócio no Brasil, do jeito que ICMS, ISS, PIS e COFINS somem e dão lugar ao IBS e à CBS. Quem tratar isso como “problema do contador” corre o risco real de manter o preço nominal de sempre e ver a margem encolher sem entender o motivo.
Neste guia, você vai entender como o IVA dual (IBS + CBS) muda o cálculo do preço, o que o split payment faz com o dinheiro que cai na sua conta, como repassar o tributo em contratos sem brigar com cliente, a diferença de impacto entre Simples Nacional e regime regular, os erros mais comuns nessa transição e um checklist prático para recalcular preços sem perder margem.
Por que a Reforma Tributária obriga a repensar o preço
A Emenda Constitucional 132/2023 substitui, de forma gradual, o ICMS, o ISS, o PIS e a COFINS por dois tributos novos: a CBS (Contribuição sobre Bens e Serviços), federal, e o IBS (Imposto sobre Bens e Serviços), estadual e municipal. Juntos, eles formam o IVA dual brasileiro. Existe ainda o Imposto Seletivo, que incide sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, mas o impacto mais amplo sobre precificação vem mesmo do IBS e da CBS.
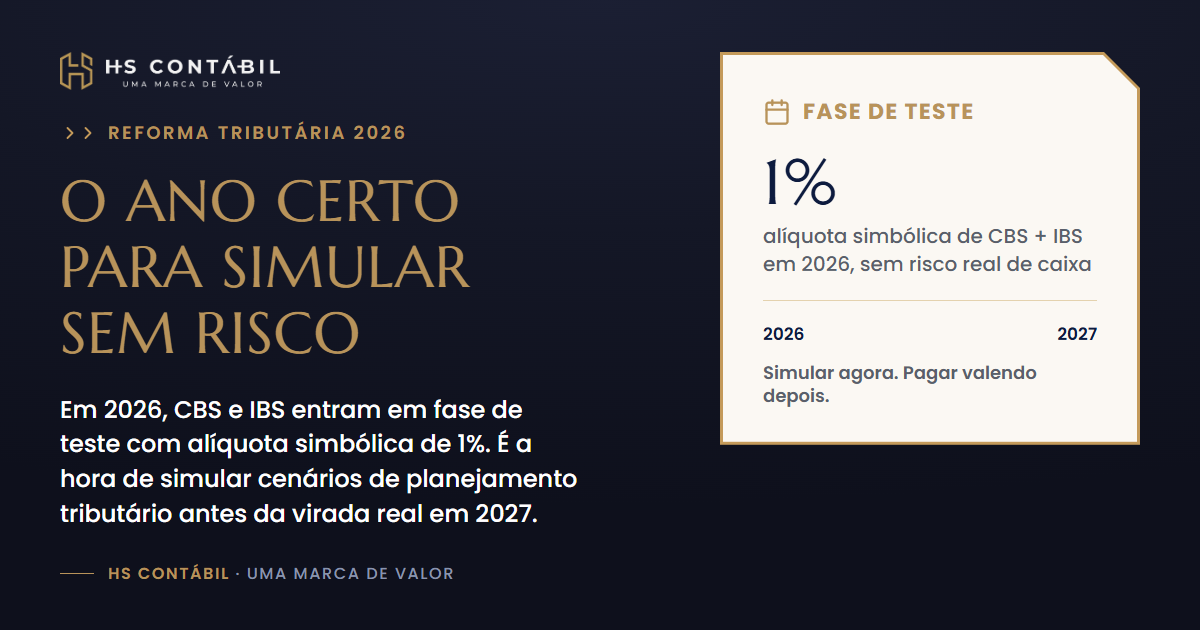
A transição é longa, prevista para acontecer entre 2026 e 2033, com convivência entre o sistema antigo e o novo por vários anos. Em 2026, o mecanismo entra em fase de teste, com uma alíquota simbólica de 1% (0,9% de CBS e 0,1% de IBS), sem recolhimento efetivo, apenas para validar sistemas e obrigações acessórias. A partir de 2027, a CBS começa a valer de fato, substituindo PIS e COFINS. O ICMS e o ISS seguem em substituição progressiva pelo IBS até 2032, com a extinção completa em 2033.
Para o dono de pequena e média empresa, o ponto central é este: a forma de calcular o tributo dentro do preço muda de raiz, o momento em que o dinheiro do imposto sai do seu caixa muda, e a maneira como você repassa esse custo para o cliente também muda. Ignorar qualquer uma dessas três frentes é abrir uma rota direta para perda de margem, mesmo mantendo o preço de venda “igual” no papel.
Como o IVA dual (IBS + CBS) muda o cálculo do preço
Tributação “por dentro”: como ICMS e ISS inflam a base de cálculo hoje
No sistema atual, ICMS, ISS, PIS e COFINS são calculados “por dentro”. Isso quer dizer que o valor do próprio imposto compõe a base sobre a qual ele incide. Na prática, uma alíquota nominal de 18% de ICMS, por exemplo, resulta em uma carga tributária efetiva maior do que 18% quando você calcula sobre o preço líquido da mercadoria, porque o imposto está embutido dentro do preço e incide sobre si mesmo.
Esse efeito confunde muita gente na hora de montar a planilha de preço, porque a alíquota “de cabeça” não bate com o percentual que realmente sai do bolso da empresa. Para chegar ao preço de venda correto hoje, a maioria dos negócios usa a fórmula do preço por dentro, dividindo o custo pela diferença entre 1 e a alíquota (em decimal), em vez de simplesmente somar o percentual do imposto ao custo.
Tributação “por fora”: o que muda no modelo novo
A Emenda Constitucional 132/2023 definiu de forma expressa que o IBS e a CBS não integram a própria base de cálculo, nem a base um do outro. Isto é, o cálculo passa a ser “por fora”: o tributo é destacado separadamente do valor da operação, incidindo sobre o preço, e não sobre o preço mais o próprio imposto embutido.
Na prática, isso simplifica a conta, mas também expõe de forma mais transparente qual é o percentual real de tributo dentro de cada nota. Quando o cliente, pessoa física ou empresa, olha a nota fiscal a partir de agosto de 2026 (data em que passa a valer a obrigatoriedade de destaque de IBS e CBS na NF-e), ele vai ver esse valor separado, o que muda a percepção sobre quanto do preço é imposto e quanto é o produto ou serviço em si.
Exemplo numérico simplificado
Imagine um serviço vendido hoje por R$ 10.000, com uma alíquota nominal de ISS de 5% calculada “por dentro”. Nesse modelo, o valor do imposto já está embutido no preço final, e a empresa recebe R$ 9.500 líquidos, repassando R$ 500 ao município.
No modelo novo, com IBS e CBS calculados “por fora”, a lógica de composição muda: o preço da operação (sem o tributo) é definido primeiro, e o IBS mais a CBS são somados por cima, aparecendo destacados na nota. Se a soma das alíquotas de referência do IBS e da CBS ficar, por hipótese, em torno de 26,5% (valor que ainda depende de regulamentação e pode variar por setor), a empresa que simplesmente mantiver o preço “de tabela” sem recalcular a composição pode:
- repassar tributo a mais do que precisa, perdendo competitividade; ou
- absorver a diferença na própria margem, sem perceber, porque olhou só o preço final e não a nova composição interna.
O ponto central não é decorar a alíquota final (que ainda está em regulamentação e muda conforme o setor, o regime de crédito e eventuais reduções específicas), e sim entender que a estrutura de cálculo mudou, e que toda planilha de formação de preço precisa ser refeita, não apenas ajustada.
Split payment: o que acontece com o dinheiro que cai na sua conta
O que é e quando começa a valer
O split payment é o mecanismo pelo qual o próprio sistema de pagamentos (Pix, boleto e, em etapas posteriores, cartões) passa a segregar e recolher automaticamente o IBS e a CBS no momento da liquidação financeira da venda. Em vez de a empresa receber o valor cheio e recolher o tributo depois, no fechamento do mês, o valor do imposto já sai retido no instante em que o cliente paga.
Em 2026, o mecanismo está em fase de testes, sem recolhimento real. A operação efetiva começa a partir de 2027, de forma opcional e prioritariamente para operações entre empresas via Pix e boleto, com cartões entrando em etapas posteriores.
Impacto no fluxo de caixa e no capital de giro
Esse é, talvez, o ponto mais subestimado da Reforma Tributária dentro das PMEs. Hoje, entre o momento em que a empresa recebe uma venda e o momento em que recolhe o tributo correspondente, existe um intervalo. Esse intervalo funciona, na prática, como uma fonte de capital de giro para praticamente toda a economia brasileira: o dinheiro do imposto fica em caixa por dias ou semanas antes de ser recolhido.
Com o split payment, parte desse fluxo deixa de passar pelo caixa da empresa. O valor referente ao IBS e à CBS é direcionado ao poder público diretamente na liquidação do pagamento, e o vendedor recebe apenas o valor líquido da operação. Empresas com margem apertada e giro alto de estoque, que hoje usam esse “float” tributário para financiar compra de mercadoria, capital de giro ou até para cobrir sazonalidade, vão sentir esse efeito de forma mais dura.
Por que isso pode mexer na margem sem você perceber
O erro comum aqui é confundir margem contábil com margem de caixa. Uma empresa pode manter a mesma margem de contribuição “no papel” e, ainda assim, sofrer um aperto real de liquidez, porque o dinheiro que sustentava o giro do negócio (o tributo que ficava temporariamente em caixa) simplesmente deixa de estar disponível. Isso pode forçar a empresa a recorrer a capital de giro bancário, linhas de crédito ou antecipação de recebíveis, tudo isso com custo financeiro que precisa ser embutido na precificação, sob pena de a margem real cair mesmo com o preço de venda “correto”.
Por isso, o repricing da Reforma Tributária não pode olhar só para a alíquota. Ele precisa considerar o custo de reposição do capital de giro que o split payment retira do fluxo da empresa.
Repasse de tributo em contratos: gross-up e cláusulas de reajuste
Contrato antigo, tributo novo
Boa parte dos contratos de prestação de serviço, fornecimento contínuo, locação e franquia foi redigida sem prever a substituição de ICMS, ISS, PIS e COFINS por IBS e CBS. Isso cria um problema prático real: se o contrato não tem cláusula de repasse tributário separada do reajuste inflacionário, a empresa pode ficar presa a um preço nominal antigo enquanto a carga tributária efetiva muda por baixo, sem mecanismo contratual para ajustar.
Como funciona a cláusula de gross-up
A cláusula de gross-up (também chamada de cláusula de majoração) funciona como proteção: ela estabelece que, se surgir um tributo novo ou se a alíquota de um tributo já existente aumentar durante a vigência do contrato, o valor bruto pago é ajustado para garantir que quem presta o serviço continue recebendo o mesmo valor líquido combinado. Quem contrata assume a obrigação de recolher o imposto adicional e ainda entregar o valor líquido pactuado à outra parte.
Na prática, o cálculo do repasse deve separar com clareza duas coisas: o valor que corresponde ao reajuste por inflação (geralmente atrelado a um índice como IPCA ou IGP-M) e o valor adicional referente à mudança de alíquota tributária (IBS e CBS entrando no lugar do que existia antes). Misturar as duas coisas na mesma cláusula de reajuste é um erro comum que dificulta a negociação e a transparência com o cliente.
O que revisar nos seus contratos agora
Empresas que vendem por contrato de longo prazo, recorrência (assinatura, mensalidade, manutenção) ou fornecimento contínuo deveriam revisar, ainda em 2026, pontos como:
- cláusula de repasse tributário separada da cláusula de reajuste por inflação;
- previsão de gross-up para cobrir aumento de carga tributária durante a vigência do contrato;
- regras de faturamento e emissão de documento fiscal compatíveis com o novo destaque de IBS e CBS;
- cláusula de revisão em caso de mudança relevante de alíquota ao longo da transição 2026-2033;
- previsão de equilíbrio econômico-financeiro do contrato, para discussões futuras sem necessidade de judicializar o assunto.
Deixar essa revisão para a véspera da virada de regime tende a colocar a empresa em posição de fraqueza na negociação, principalmente diante de clientes maiores, que costumam ter departamento jurídico dedicado a isso.
Simples Nacional x regime regular: o impacto não é igual para todo mundo
Um dos pontos que mais gera confusão entre donos de PME é achar que a Reforma Tributária afeta todo mundo do mesmo jeito. Não afeta. O efeito sobre a formação de preço muda bastante conforme o regime tributário da empresa.
Simples Nacional unificado
Empresas que permanecem no modelo tradicional do Simples Nacional continuam recolhendo os tributos de forma unificada pelo DAS, incluindo a parcela equivalente a IBS e CBS embutida no percentual do Simples. Para essas empresas, o impacto direto no cálculo do preço tende a ser menor no curto prazo, mas existe um efeito indireto importante: como o Simples unificado, na maioria dos casos, não gera crédito integral de IBS e CBS para quem compra, empresas do Simples podem perder competitividade em vendas para clientes do regime regular, que preferem fornecedores que gerem crédito tributário cheio.
Simples Nacional híbrido
A Reforma criou a possibilidade de a empresa continuar no Simples Nacional para os demais tributos, mas recolher o IBS e a CBS pelo regime regular, fora do DAS. É o chamado Simples Nacional híbrido. Nesse modelo, a empresa passa a gerar créditos de IBS e CBS em condições semelhantes às do Lucro Presumido ou do Lucro Real, o que pode preservar a competitividade em relações B2B, especialmente para quem vende predominantemente para outras empresas.
A decisão entre permanecer no Simples unificado ou migrar para o híbrido não é trivial: ela depende do perfil de cliente (pessoa física versus empresa), da margem do negócio, do volume de compras com direito a crédito e da carga tributária efetiva em cada cenário. Essa é uma conta que precisa ser simulada caso a caso, e não decidida por “achismo” ou pelo que o concorrente está fazendo.
Lucro Presumido e Lucro Real
Empresas do regime regular (Lucro Presumido e Lucro Real) já operam com lógica de não cumulatividade e geração de crédito tributário ao longo da cadeia. Para esse grupo, o efeito mais relevante da Reforma sobre a precificação está na mudança da base de cálculo (de “por dentro” para “por fora”) e no fato de que o crédito tributário passa a integrar de forma mais explícita a formação do preço nas relações comerciais. Em cadeias longas, com vários elos entre indústria, distribuidor e varejo, pequenas diferenças na geração de crédito entre fornecedores podem se tornar um critério de decisão de compra, o que exige repensar não só o preço final, mas a política comercial e de descontos.
Erros comuns de precificação nessa transição
- Não simular o efeito da Reforma na própria planilha de preço. Muitas empresas ainda tratam o assunto como pauta de palestra ou notícia, sem rodar nenhum número real do próprio negócio.
- Manter o preço nominal “porque sempre foi assim”. Repetir o preço de tabela sem recalcular a composição interna do tributo é a forma mais silenciosa de perder margem.
- Não repassar corretamente o tributo para o cliente final. Absorver aumento de carga tributária sem ajuste de preço, por medo de perder venda, corrói a margem de contribuição mês após mês.
- Ignorar o impacto do split payment no capital de giro. Focar só na alíquota e esquecer que o dinheiro do imposto vai parar de “passar” pelo caixa da empresa.
- Deixar contratos de longo prazo sem cláusula de repasse tributário e gross-up. Isso trava o reajuste justamente quando ele mais precisa acontecer.
- Tratar a transição como algo distante, “só lá em 2033”. A fase de teste começa em 2026 e a CBS já valerá de verdade a partir de 2027, o que exige preparação bem antes da virada completa.
- Não diferenciar o impacto entre Simples Nacional e regime regular. Aplicar a mesma lógica de repricing para todos os clientes ou unidades de negócio, sem considerar o regime tributário de cada um.
Checklist prático de repricing para o dono de PME
Use este checklist como ponto de partida para revisar a formação de preço da sua empresa ao longo da transição da Reforma Tributária:
- Mapear todos os produtos e serviços vendidos e a carga tributária atual de cada um (“por dentro”).
- Simular a composição de preço no modelo novo (“por fora”), com o IBS e a CBS destacados separadamente.
- Calcular a margem de contribuição de cada linha de produto ou serviço nos dois cenários (atual e futuro).
- Verificar em qual regime tributário a empresa está hoje (Simples unificado, Simples híbrido, Presumido ou Real) e simular o efeito específico desse regime.
- Avaliar, com o contador, se faz sentido migrar para o Simples híbrido, considerando o perfil de clientes (pessoa física ou empresa).
- Revisar contratos de longo prazo, recorrência e fornecimento contínuo, incluindo cláusula de repasse tributário e gross-up.
- Estimar o efeito do split payment no fluxo de caixa e no capital de giro do negócio, principalmente se a empresa hoje usa o “float” do tributo para financiar operação.
- Definir uma política de comunicação de reajuste para o cliente final, explicando a mudança de forma transparente, em vez de simplesmente aumentar o preço sem justificativa.
- Criar um cronograma interno de revisão de preços acompanhando as datas da transição (teste em 2026, CBS valendo em 2027, substituição progressiva do ICMS e ISS até 2032/2033).
- Rodar essa simulação junto com um contador que acompanhe de perto a regulamentação, já que parte das alíquotas e regras específicas por setor ainda está sendo definida.
Perguntas frequentes sobre Reforma Tributária e precificação
O split payment já vale em 2026?
Não. Em 2026, o split payment está em fase de testes, sem recolhimento real de tributo por esse mecanismo. A operação efetiva começa a partir de 2027, inicialmente de forma opcional e priorizando Pix e boleto em operações entre empresas.
Preciso mudar meu preço já em 2026?
Ainda não é obrigatório mudar o preço final por causa da alíquota (que em 2026 é apenas simbólica, de 1%, para fins de teste). Mas é o momento certo para simular o efeito da Reforma na sua planilha de custos e preços, já que a partir de agosto de 2026 o IBS e a CBS passam a ser destacados na nota fiscal, e a partir de 2027 a CBS já vale de fato.
IBS e CBS vão aumentar meu preço de venda?
Depende do setor, do regime tributário e da estrutura de créditos da empresa. Como o cálculo passa de “por dentro” para “por fora”, o efeito sobre o preço final varia caso a caso. O importante é simular a própria operação, e não assumir que o efeito será igual ao de outra empresa ou setor.
O Simples Nacional precisa se preocupar com a Reforma Tributária?
Sim, mesmo que o impacto direto no cálculo do DAS seja menor no curto prazo. O ponto de atenção maior é a competitividade em vendas para clientes do regime regular, que passam a valorizar fornecedores que geram crédito de IBS e CBS, o que levou à criação do Simples Nacional híbrido como alternativa.
Como faço para não perder margem nessa transição?
Simulando cada linha de produto ou serviço nos dois modelos de cálculo, revisando contratos de longo prazo com cláusula de repasse tributário, considerando o efeito do split payment no capital de giro e definindo uma política clara de comunicação de reajuste para o cliente. O checklist prático acima é um bom ponto de partida, mas o ideal é rodar essa simulação com acompanhamento contábil.
Conclusão
A Reforma Tributária muda três coisas ao mesmo tempo na formação de preço: a forma de calcular o tributo dentro do valor da venda, o momento em que esse tributo sai do caixa da empresa e a maneira como ele pode (ou não) ser repassado em contratos já assinados. Tratar isso como pauta distante, “para resolver depois”, é o caminho mais rápido para perder margem sem perceber, justamente porque o preço final pode continuar parecendo o mesmo enquanto a composição interna e o fluxo de caixa mudam por baixo.
A HS Contábil acompanha de perto a regulamentação da Reforma Tributária e pode ajudar sua empresa a simular o impacto real no seu regime tributário, revisar contratos e montar um plano de repricing seguro para os próximos anos. Fale com a equipe da HS Contábil e comece agora a preparar a formação de preço do seu negócio para a transição 2026-2033.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!