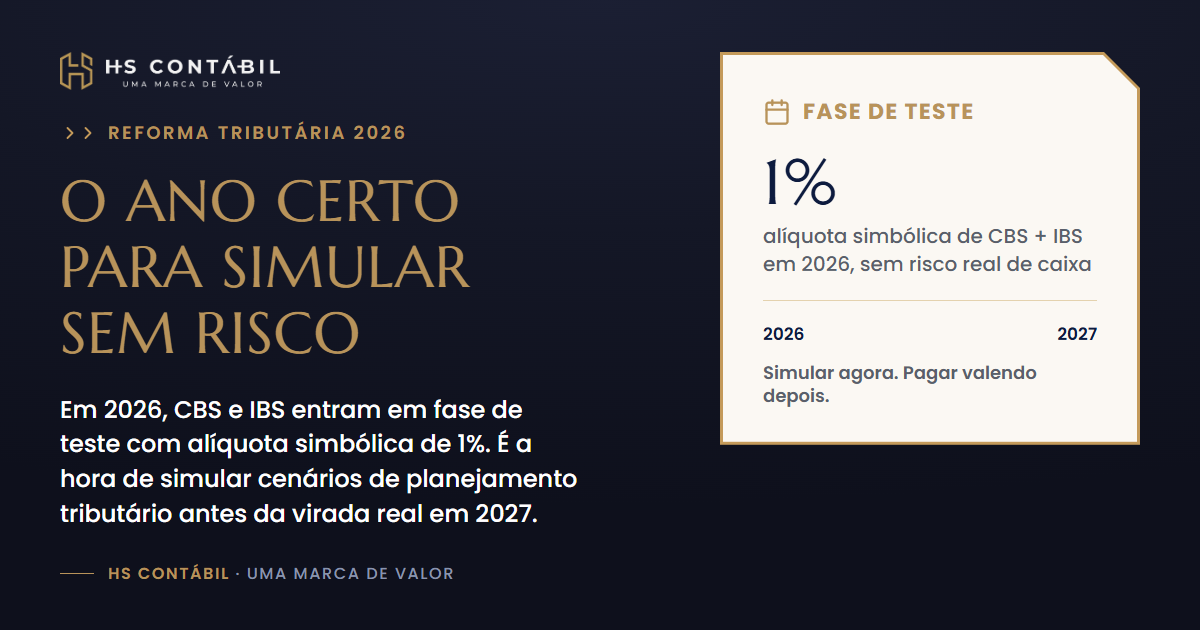
Se a sua empresa ainda trata a Reforma Tributária como “coisa de 2027”, este é o momento de mudar essa visão. Desde janeiro de 2026, o novo modelo de tributação sobre o consumo já está em vigor no Brasil, só que em modo de teste: a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços) começaram a ser cobrados com uma alíquota simbólica de 1% (0,9% de CBS e 0,1% de IBS), integralmente compensada com os tributos que sua empresa já paga hoje, como PIS, Cofins, ICMS e ISS.
Na prática, isso significa uma coisa rara em tributação: um ambiente de teste real, com dados reais, sem custo financeiro adicional e sem risco de autuação por erro de adaptação. É a diferença entre treinar em um simulador de voo e pilotar de verdade pela primeira vez em turbulência. Para o dono de pequena e média empresa, esse é o momento de simular cenários, testar sistemas e entender o impacto financeiro da reforma antes que ela valha para valer.
Neste artigo, explicamos o que está acontecendo na fase de testes de 2026, por que simular agora é uma vantagem competitiva e quais cenários sua empresa precisa rodar antes da virada real em 2027.
O que está acontecendo na Reforma Tributária em 2026
A Reforma Tributária (Emenda Constitucional 132/2023) substitui, ao longo de vários anos, cinco tributos (PIS, Cofins, ICMS, ISS e IPI) por um modelo de IVA dual: a CBS, de competência federal, e o IBS, de competência estadual e municipal.
2026 é o primeiro ano de operação desse novo sistema, mas em fase de teste. Na prática:
- A alíquota de CBS e IBS somadas é de apenas 1% (0,9% + 0,1%).
- Esse valor é integralmente compensado com os tributos atuais, ou seja, sua empresa não paga a mais por causa da CBS e do IBS neste ano.
- O objetivo da fase de teste é permitir que empresas, contadores, sistemas de emissão de nota fiscal e a própria Receita Federal ajustem seus processos antes da cobrança real começar.
A partir de 2027, o cenário muda: a Cofins e o PIS são extintos e substituídos definitivamente pela CBS, com alíquota cheia. O ICMS e o ISS começam sua trajetória de redução gradual até desaparecerem por completo em 2033, dando lugar ao IBS pleno. É esse intervalo entre 2026 e 2033 que forma o período de transição da reforma, mas é já em 2027 que o impacto financeiro real começa a aparecer no caixa das empresas.
Ou seja: 2026 é o ano do ensaio. 2027 é o ano em que o novo sistema passa a valer de verdade no bolso da empresa.
Por que 2026 é o momento certo para simular, e não esperar
Existe uma tentação natural em adiar esse assunto: “a alíquota ainda é simbólica, então não precisa mexer em nada agora”. Essa lógica é justamente o contrário do que os dados sugerem que uma empresa bem administrada deveria fazer.
Simular cenários tributários enquanto a alíquota real é de apenas 1% permite três coisas que não estarão mais disponíveis em 2027:
1. Testar sem risco financeiro real. Como a CBS e o IBS de 2026 são compensados com os tributos atuais, qualquer erro de cálculo, de classificação fiscal ou de configuração do sistema não gera prejuízo imediato. É o ambiente ideal para errar, corrigir e aprender, sem que isso pese no caixa.
2. Antecipar o impacto no preço final do produto ou serviço. A lógica de apuração do IVA dual é diferente da lógica cumulativa de tributos como PIS e Cofins hoje. Empresas que vendem para outras empresas (B2B) e empresas que vendem para o consumidor final (B2C) sentirão o efeito da não cumulatividade plena de formas distintas. Simular agora permite entender, com dados da própria empresa, se o preço praticado hoje segue viável quando a alíquota cheia entrar em vigor, ou se precisa de ajuste gradual, planejado com antecedência, em vez de um reajuste forçado e repentino em 2027.
3. Adaptar sistemas e processos com calma. ERP, emissor de nota fiscal, sistema de gestão financeira e até a rotina do setor fiscal interno precisam reconhecer os novos códigos, campos e regras de apuração da CBS e do IBS. Fazer esse ajuste em 2026, quando o volume de cobrança é simbólico, é infinitamente mais seguro do que fazer esse mesmo ajuste sob pressão em janeiro de 2027, quando qualquer falha de sistema já gera tributo pago a maior, pago a menor ou nota fiscal rejeitada.
Esperar até 2027 para começar a se organizar significa fazer, sob pressão e com dinheiro real em jogo, exatamente o que poderia ter sido testado com calma em 2026. É trocar um ensaio gratuito por um exame valendo nota final.
O que, na prática, sua empresa deveria simular agora
Simular cenários de planejamento tributário não é um exercício teórico. É colocar os números reais da sua empresa em diferentes hipóteses de alíquota, regime e estrutura de custos, para enxergar com antecedência onde estão os pontos de atenção. Os três eixos mais importantes para simular em 2026 são:
Impacto no preço
O IVA dual muda a forma como o crédito tributário é apurado ao longo da cadeia. Isso pode alterar a margem líquida de produtos e serviços, mesmo sem qualquer mudança na precificação praticada hoje. Simular esse impacto permite responder perguntas como: o preço atual ainda garante a mesma margem quando a alíquota cheia entrar em vigor? Existe espaço para reajuste gradual ao longo de 2026 e 2027, em vez de um choque de preço de uma vez só? Que produtos ou serviços são mais sensíveis à mudança, e quais são praticamente neutros?
Impacto no fluxo de caixa
A não cumulatividade plena muda o momento e a forma como os créditos tributários são aproveitados. Para empresas com ciclo de caixa apertado, isso pode significar mais capital de giro momentaneamente parado em créditos a compensar, ou o oposto, mais liquidez, dependendo do setor e da estrutura de compras da empresa. Simular o fluxo de caixa com as novas regras evita a surpresa de descobrir, já em 2027, que o capital de giro previsto não é suficiente para sustentar a operação nos primeiros meses de cobrança plena.
Impacto em sistemas, ERP e rotina fiscal
Todo o processo de emissão de nota fiscal, apuração de impostos e fechamento contábil precisa reconhecer os novos tributos. Simular esse fluxo em 2026, mesmo com alíquota simbólica, revela lacunas do sistema, gargalos operacionais e treinamentos necessários para a equipe, tudo isso enquanto o erro ainda não custa caro.
Os riscos de deixar para simular só em 2027
Adiar essa simulação tem um custo concreto, mesmo que não pareça óbvio hoje:
- Preço desalinhado com a margem real. Sem simular, o reajuste de preços em 2027 tende a ser reativo, feito às pressas para tentar recompor a margem que já foi corroída, em vez de planejado com antecedência e comunicado de forma estratégica aos clientes.
- Aperto de caixa inesperado. Empresas que não simulam o novo fluxo de créditos correm o risco de descobrir, no meio da operação, que precisam de mais capital de giro do que têm disponível.
- Erros operacionais que geram autuação. A partir de 2027, erro na apuração da CBS e do IBS já representa tributo pago a menor (com multa) ou pago a maior (com prejuízo direto). Em 2026, o mesmo erro não tem esse custo.
- Pressão sobre a equipe em um momento de transição mais ampla. 2027 já será, por si só, um ano de adaptação para todo o mercado: fornecedores, clientes e concorrentes vão estar ajustando sistemas e processos ao mesmo tempo. Chegar a esse ano já com os cenários simulados coloca sua empresa em vantagem, enquanto concorrentes ainda estarão resolvendo o básico.
Como simular esses cenários na prática
Simular cenários de planejamento tributário exige olhar os números reais da empresa, não apenas a cartilha geral da reforma. Isso envolve levantar o faturamento, a estrutura de custos e créditos, o regime tributário atual (Simples Nacional, Lucro Presumido ou Lucro Real) e projetar como cada um desses elementos se comporta sob as novas regras de CBS e IBS, em diferentes hipóteses de alíquota e prazo de transição.
É exatamente esse o papel de um parceiro contábil na Reforma Tributária: transformar a regra geral da lei em um cenário específico, com números da própria empresa, que sirva de base para decisões concretas, como reajuste de preço, renegociação de prazos com fornecedores ou reforço de capital de giro.
Perguntas frequentes sobre a Reforma Tributária em 2026
A CBS e o IBS já estão sendo cobrados em 2026?
Sim, mas em fase de teste. Desde janeiro de 2026, há uma alíquota de 0,9% de CBS e 0,1% de IBS, totalizando 1%, que é compensada integralmente com PIS, Cofins, ICMS e ISS. Isso significa que a empresa não tem aumento de carga tributária neste ano por causa desses dois novos tributos.
Quando a Reforma Tributária passa a valer de verdade?
A partir de 2027, quando o PIS e a Cofins são extintos e substituídos pela CBS com alíquota cheia. O ICMS e o ISS entram em um processo de redução gradual que se estende até 2033, quando desaparecem por completo, dando lugar ao IBS pleno.
Por que simular cenários tributários já em 2026, se a cobrança ainda é simbólica?
Porque 2026 é o único momento em que é possível testar sistemas, processos e cálculos sem risco financeiro real. Qualquer ajuste feito agora chega a 2027 já validado, em vez de ser testado pela primeira vez sob cobrança plena.
Minha empresa no Simples Nacional também precisa simular esses cenários?
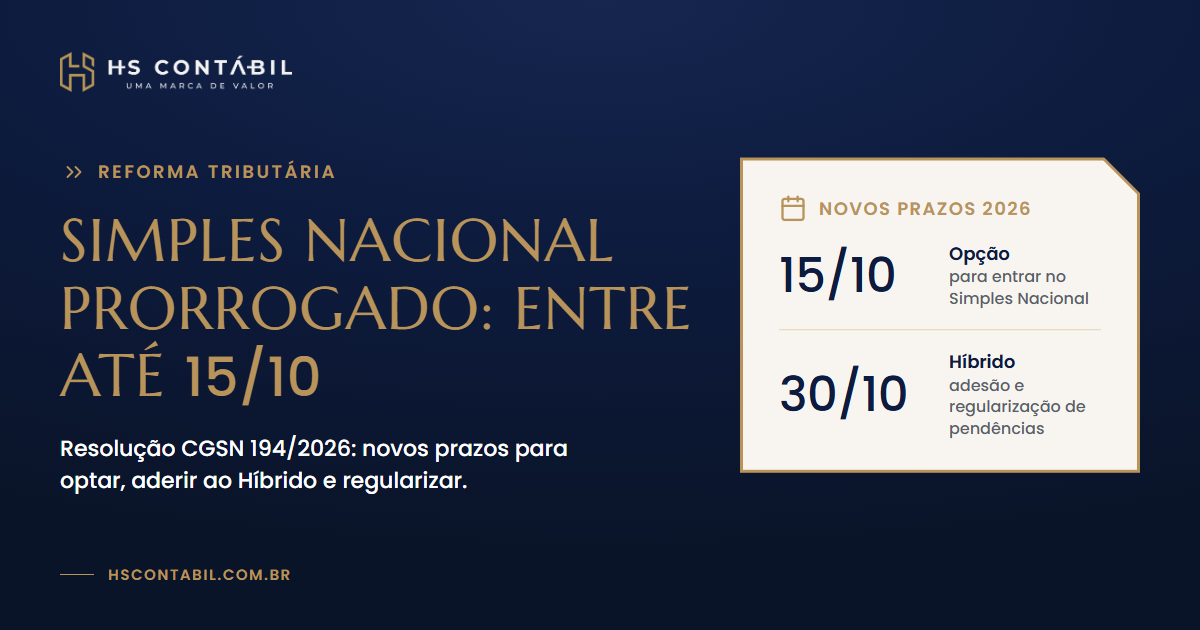
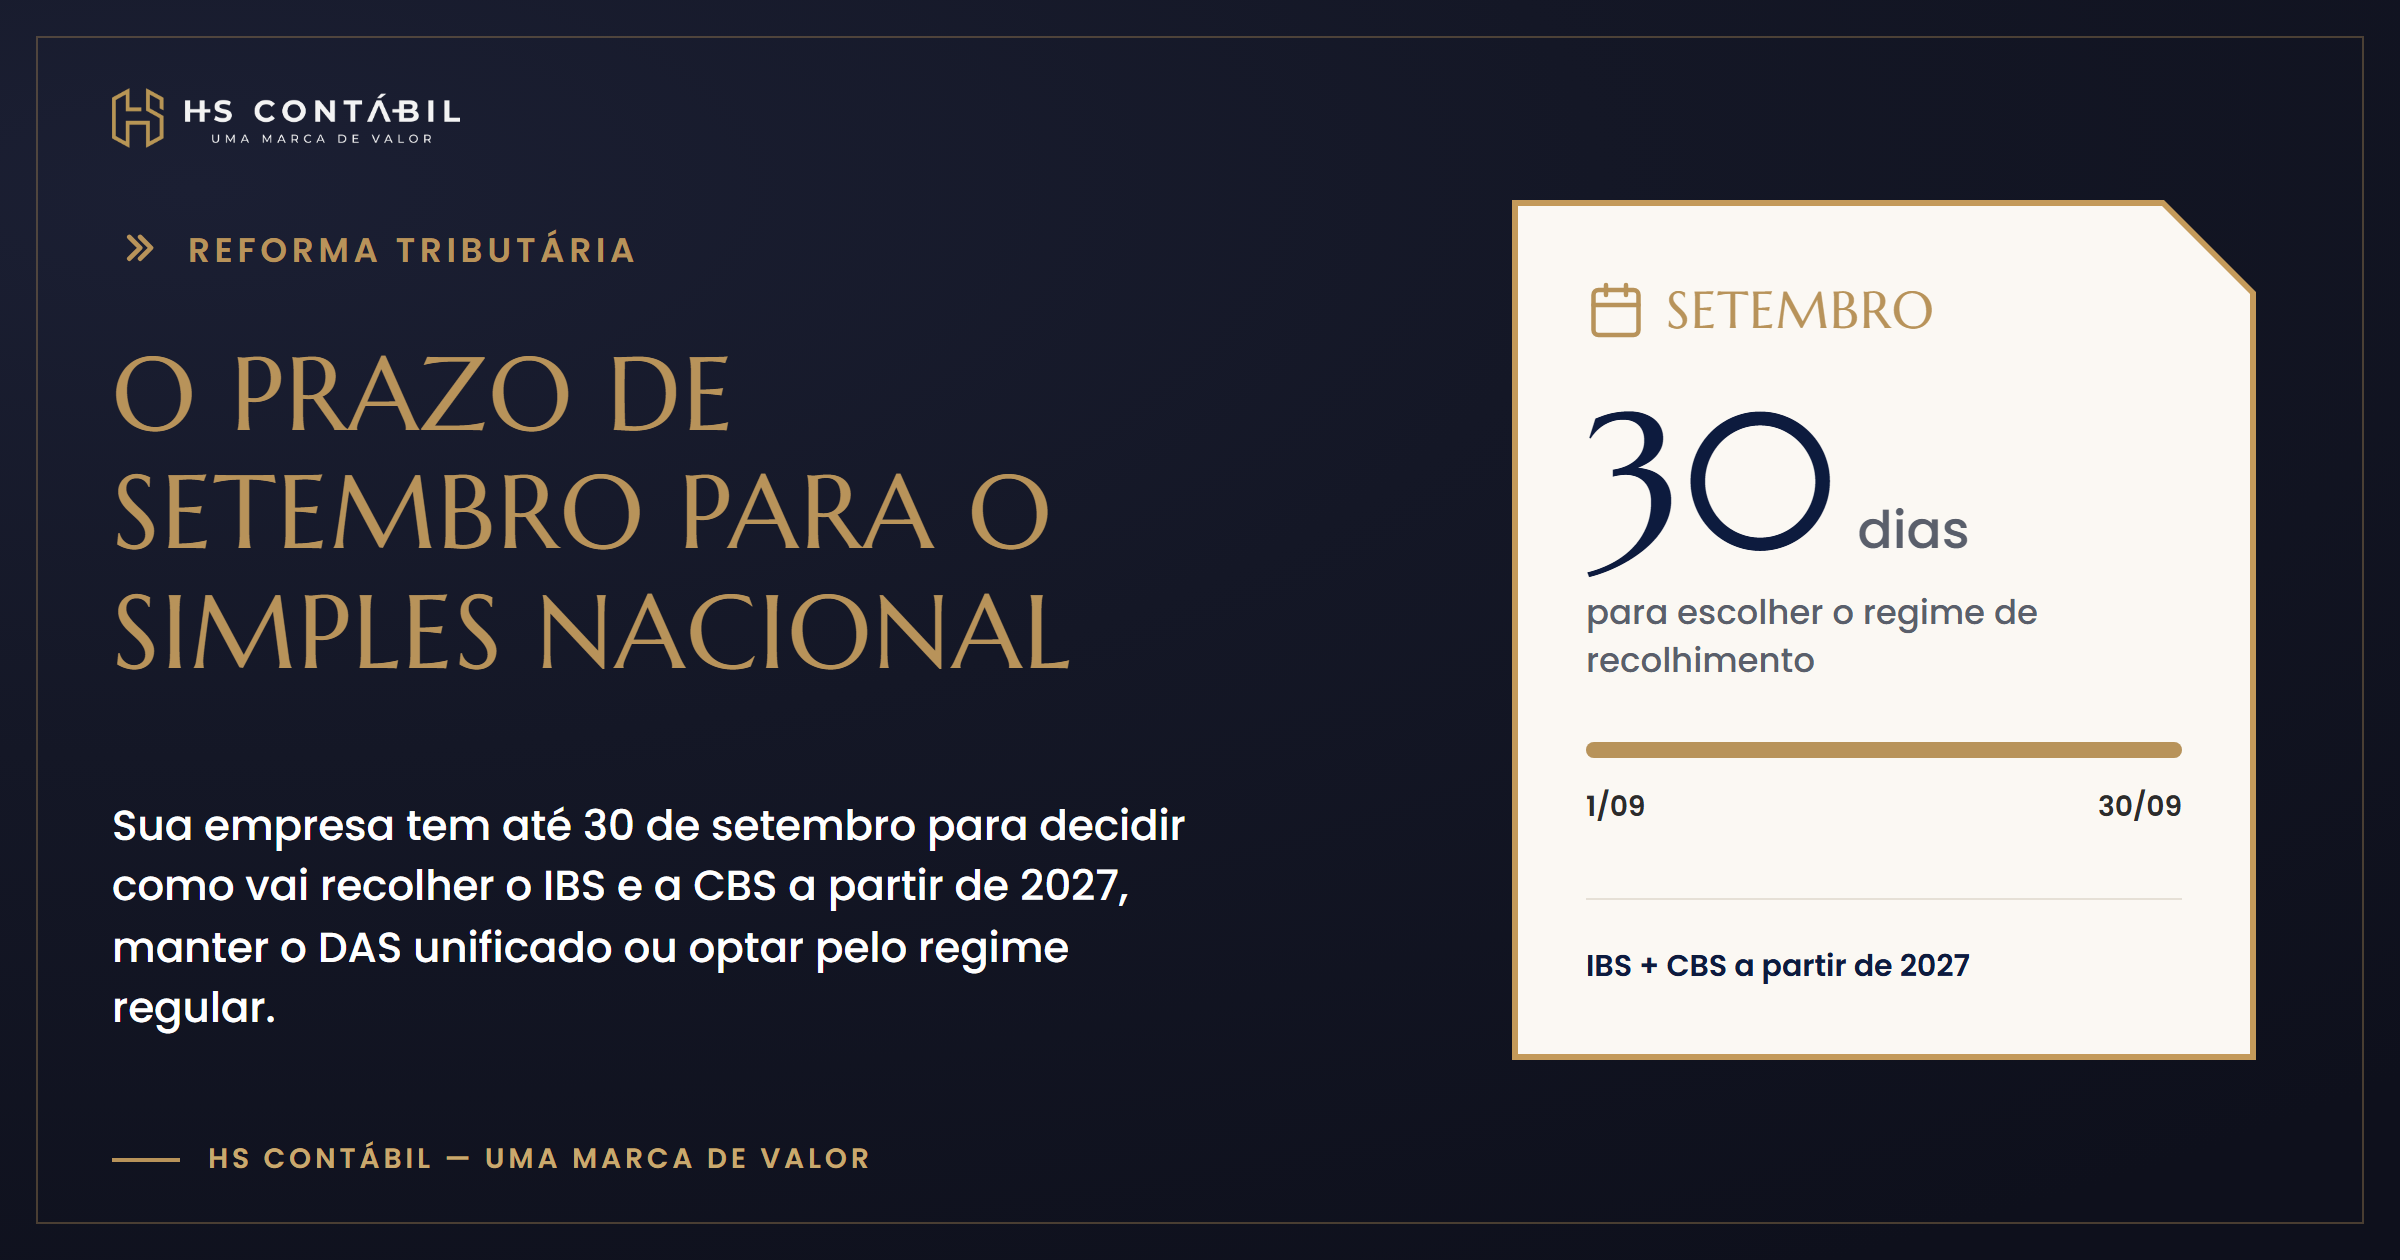
Sim. Embora o Simples Nacional tenha regras próprias de transição, empresas optantes também sentirão efeitos da reforma, principalmente em relações com clientes e fornecedores que não estão no Simples. Simular esses cenários ajuda a entender se e quando faz sentido reavaliar o enquadramento tributário.
Como saber se minha empresa está pronta para a Reforma Tributária?
O único jeito confiável de saber é simular, com os números reais da empresa, o efeito da CBS e do IBS no preço, no fluxo de caixa e nos sistemas usados hoje. Uma análise contábil especializada é o caminho mais seguro para chegar a essa resposta.
O momento de agir é agora, não em 2027
A Reforma Tributária não vai esperar sua empresa se organizar. 2026 oferece algo que não vai se repetir: a chance de testar todo o novo sistema de tributação sobre o consumo com dados reais e custo zero. Empresas que usarem esse ano para simular cenários, ajustar sistemas e planejar o preço e o fluxo de caixa vão chegar a 2027 com decisões já tomadas, em vez de correndo atrás do prejuízo.
Quer entender exatamente como a CBS e o IBS vão impactar o preço, o caixa e a rotina fiscal da sua empresa? A equipe da HS Contábil pode simular esse cenário com os números reais do seu negócio e apontar, com clareza, o que precisa ser ajustado antes de 2027. Fale agora com a HS Contábil e agende uma simulação tributária gratuita.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!