Atualizado em 01/10/2026 com os prazos da Resolução CGSN 194/2026.
Se a sua empresa é optante pelo Simples Nacional e ainda não decidiu como vai recolher o IBS e a CBS a partir de 2027, a pergunta que mais chega ao nosso escritório é sempre a mesma: “e se eu não decidir a tempo, o que acontece?”
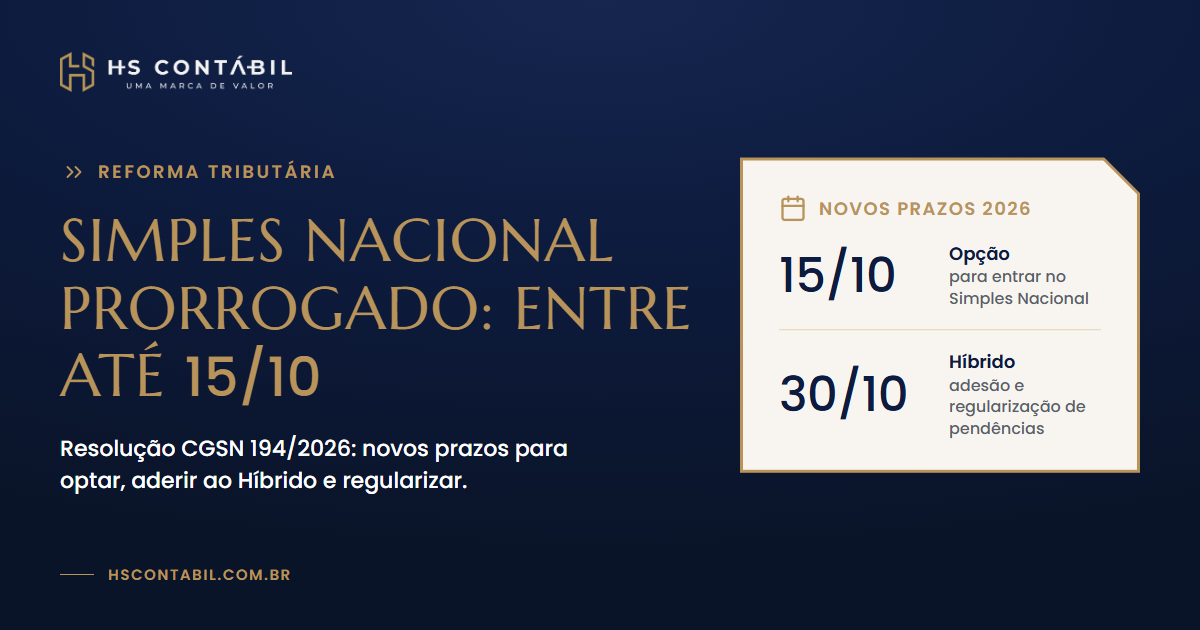
Resposta direta: nada catastrófico. Se a empresa não fizer nada até 30 de outubro de 2026, ela simplesmente continua no modelo padrão, recolhendo IBS e CBS dentro do DAS, junto com os demais tributos do Simples. Ninguém é excluído do regime, ninguém perde o CNPJ e não existe multa por “não decidir”. O ponto de atenção é o custo de oportunidade: quem deixa a janela passar fica no modelo padrão durante todo o primeiro semestre de 2027, mesmo que o Simples Híbrido fosse mais vantajoso para o seu negócio.
E a boa notícia é que ainda dá tempo. O prazo original era setembro, mas foi prorrogado pela Resolução CGSN 194/2026. Neste artigo explicamos o que está em jogo, o que acontece em cada cenário e como usar bem as próximas semanas.
O que a reforma tributária muda para quem é do Simples Nacional
A reforma tributária substitui, aos poucos, PIS, Cofins, ICMS e ISS por dois novos tributos: a CBS (Contribuição sobre Bens e Serviços, federal) e o IBS (Imposto sobre Bens e Serviços, de estados e municípios). Para a maioria das empresas, essa transição é obrigatória.
Para quem está no Simples Nacional, a legislação criou uma escolha: a empresa pode recolher esses novos tributos de duas formas.
- Recolhimento unificado (padrão): IBS e CBS ficam dentro do DAS, calculados pelas regras do Simples. É o caminho automático para quem não se manifestar.
- Regime regular, conhecido como “Simples Híbrido”: a empresa continua no Simples Nacional para os demais tributos (IRPJ, CSLL, contribuição previdenciária patronal etc.), mas passa a apurar e recolher IBS e CBS separadamente, pelas regras do regime regular, com direito a aproveitar créditos na cadeia.
A escolha costuma fazer diferença para quem vende principalmente para outras empresas (B2B), porque no regime regular o cliente consegue aproveitar crédito de IBS e CBS sobre a compra. Para quem vende ao consumidor final (B2C), o modelo unificado tende a ser mais simples e, em muitos casos, mais vantajoso. Cada operação precisa ser simulada, não existe resposta única para todo mundo.
Quais são os prazos que valem agora
A Resolução CGSN 194/2026, publicada em edição extra do Diário Oficial da União em 28 de setembro, ampliou o calendário das escolhas para 2027:
| O que | Prazo |
|---|---|
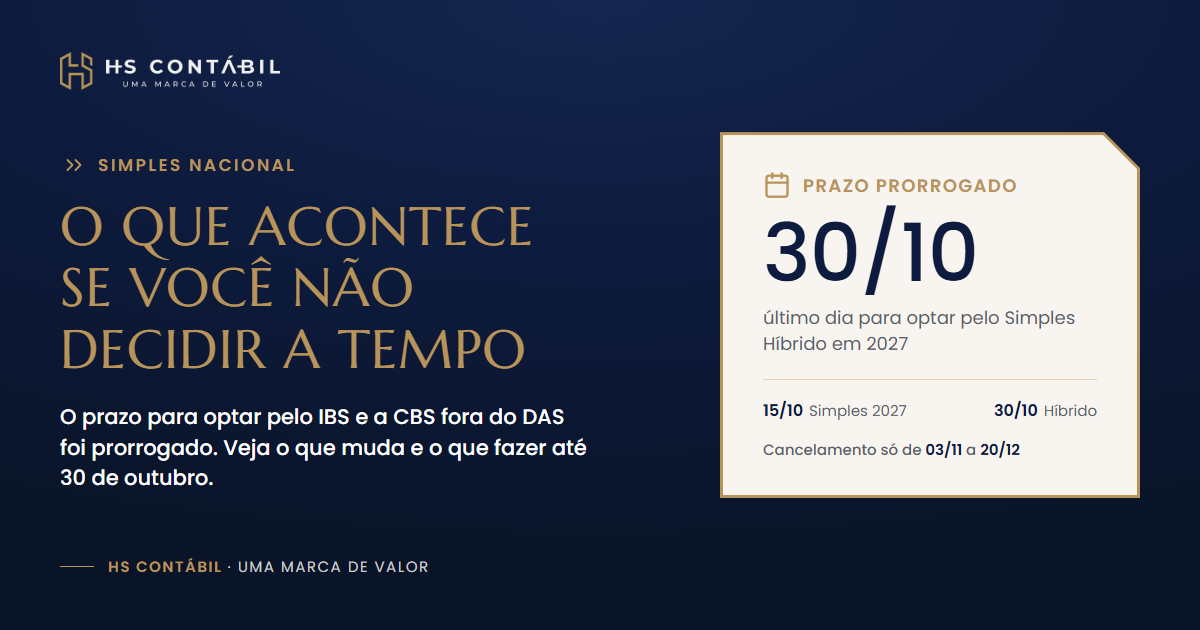
| Opção pelo Simples Nacional para 2027 (quem quer entrar ou voltar ao regime) | até 15 de outubro de 2026 |
| Opção pelo regime regular de IBS e CBS (Simples Híbrido) para janeiro a junho de 2027 | até 30 de outubro de 2026 |
| Regularização de pendências que impedem o ingresso | até 30 de outubro de 2026 (data fixa) |
| Cancelamento das opções feitas | somente de 3 de novembro a 20 de dezembro de 2026, de forma irretratável |
Três detalhes merecem atenção:
- A escolha do Simples Híbrido feita agora vale para o primeiro semestre de 2027 (janeiro a junho), com efeitos a partir de 1º de janeiro.
- O cancelamento não é mais “até o fim de novembro”. Agora ele só pode ser feito entre 3 de novembro e 20 de dezembro de 2026, e é irretratável: quem cancela não consegue desfazer o cancelamento. Passado 20 de dezembro, a escolha fica valendo para o semestre.
- Se a empresa não fizer nada, ela permanece no modelo unificado, sem precisar confirmar coisa alguma.
Se você quer o passo a passo do que conferir antes de fazer o pedido, preparamos um checklist completo sobre a prorrogação. Aqui vamos focar no que acontece em cada cenário.
O que acontece, na prática, se a empresa não decidir a tempo
Se a empresa já é do Simples e não escolher o Simples Híbrido até 30/10
A consequência é simples: a empresa segue no regime unificado durante o primeiro semestre de 2027, recolhendo IBS e CBS dentro do DAS.
Isso não é um erro, não gera multa, não bloqueia a emissão de nota fiscal e não tira a empresa do Simples Nacional. Para boa parte dos pequenos negócios, principalmente os que vendem ao consumidor final, esse é inclusive o caminho mais adequado.
O cuidado é outro: se depois de analisar os números a empresa perceber que o Simples Híbrido seria melhor (por exemplo, porque a maior parte dos clientes são empresas que querem crédito sobre a compra), ela vai precisar esperar a próxima janela para migrar.
Se a empresa ainda não é do Simples e perder o prazo de 15/10
Aqui o efeito é maior. A opção pelo Simples Nacional é anual: quem não fizer o pedido até 15 de outubro de 2026 fica fora do Simples durante todo o ano de 2027.
Por isso a orientação oficial da Receita Federal é não deixar o pedido para os últimos dias. Mesmo que a empresa tenha alguma pendência, vale fazer o pedido cedo e regularizar em paralelo. Como o prazo para resolver pendências agora é uma data fixa (30 de outubro), quanto antes o pedido entra, mais tempo sobra para ajustar o que for preciso.
Qual é o custo real de ficar parado
Este é o ponto mais importante do artigo, e o motivo pelo qual recomendamos usar bem as semanas que restam.
Quem não escolher o Simples Híbrido até 30 de outubro só poderá mudar na janela seguinte, que, pela lei, acontece em março de 2027, com efeito a partir de julho de 2027. Na prática, são seis meses inteiros no modelo padrão, mesmo que o regime regular fosse mais vantajoso para a operação.
Para uma empresa B2B, isso pode significar seis meses sem repassar crédito de IBS e CBS aos clientes, justamente no início da vigência da reforma, quando muitos compradores estarão comparando fornecedores pelas novas regras. Não é o fim do negócio, mas é competitividade deixada na mesa por falta de uma decisão que ainda pode ser tomada com calma.
O recado da HS Contábil é sempre o mesmo: não precisa decidir no susto, mas vale decidir com informação, dentro do prazo. E o prazo de 30 de outubro é uma oportunidade real de fazer isso com tempo.
A janela de opção volta a abrir? Entenda o calendário a partir de 2027
Sim, e esse é o ponto que costuma tranquilizar os empresários. A escolha entre o modelo unificado e o Simples Híbrido não é uma decisão única na vida da empresa.
Pela Lei Complementar 123/2006, com a redação dada pela LC 227/2026, a opção pelo regime regular de IBS e CBS vale por semestre (janeiro a junho e julho a dezembro), é irretratável dentro de cada semestre e deve ser feita nos meses de setembro e março imediatamente anteriores, na forma regulamentada pelo CGSN. Na prática:
- Até 30 de outubro de 2026: janela atual, prorrogada pela Resolução CGSN 194/2026, com efeito no 1º semestre de 2027.
- Março de 2027: próxima janela, com efeito no 2º semestre de 2027 (julho a dezembro).
- Depois disso: segundo o Serpro, a partir de 2027 será possível optar pelo regime regular, ou renunciar a ele, nos meses de março e setembro de cada ano.
Ou seja, o “erro” de não decidir agora tem prazo de validade curto: no máximo, um semestre de atraso. Não é uma sentença permanente, é um adiamento que tem custo, mas que se resolve na janela seguinte. Como o CGSN já mostrou que pode ajustar datas (foi o que aconteceu agora), vale sempre confirmar o calendário oficial antes de cada janela.
Simples Híbrido: quando vale a pena considerar
Como cada operação é diferente, três perguntas ajudam a orientar a análise antes de 30 de outubro.
A maior parte dos meus clientes é empresa ou consumidor final?
Se a resposta for majoritariamente empresas (B2B), especialmente em cadeias de produção ou revenda, vale simular o Simples Híbrido, porque o crédito de IBS e CBS pode ser um argumento comercial importante para reter e atrair clientes.
Meus concorrentes fora do Simples já vão oferecer crédito aos clientes?
Se sim, ficar só no modelo unificado pode colocar a empresa em desvantagem nas cotações, porque o cliente tende a preferir o fornecedor que permite aproveitar o crédito.
A rotina extra de apurar IBS e CBS separadamente compensa o ganho comercial?
O Simples Híbrido exige controles mais próximos do regime regular para esses dois tributos. Para operações pequenas ou muito simples, o ganho pode não compensar o esforço adicional, e o modelo unificado dentro do DAS continua sendo o caminho mais prático.
Não existe resposta genérica. O ideal é simular os dois cenários com base no faturamento, no perfil de clientes e na margem da operação. É exatamente esse tipo de simulação que fazemos com os clientes da HS Contábil antes de cada janela de opção.
Perguntas frequentes sobre o prazo e a opção pelo IBS e CBS no Simples Nacional
O que acontece se eu não escolher o Simples Híbrido até 30 de outubro de 2026?
A empresa continua automaticamente no modelo unificado, recolhendo IBS e CBS dentro do DAS, sem multa ou penalidade. A única consequência é ficar sem o regime regular de IBS e CBS no primeiro semestre de 2027. A próxima janela prevista em lei é março de 2027, com efeito a partir de julho.
Perder o prazo tira a empresa do Simples Nacional?
Não. A escolha entre o modelo unificado e o Simples Híbrido não afeta a permanência no Simples Nacional. A empresa continua recolhendo os demais tributos normalmente pelo DAS. O prazo que define a entrada no Simples em 2027 é outro: 15 de outubro de 2026, para quem ainda não é optante.
Depois de escolher o Simples Híbrido, dá para mudar de ideia?
Sim, mas só dentro da janela de cancelamento, de 3 de novembro a 20 de dezembro de 2026. O cancelamento é irretratável, ou seja, depois de cancelar não é possível voltar atrás. Fora desse período, a escolha vale para o primeiro semestre de 2027 e só pode ser revista na janela de março de 2027.
O prazo para escolher não era 30 de setembro?
Era. A regra original previa a opção em setembro de 2026, mas a Resolução CGSN 194/2026 prorrogou os prazos: 15 de outubro para a opção pelo Simples Nacional e 30 de outubro para o Simples Híbrido.
Com que frequência a empresa pode trocar de regime depois de 2027?
A lei prevê janelas em março e setembro de cada ano, cada uma com efeito sobre o semestre seguinte. Assim, a cada seis meses existe uma nova oportunidade de revisar a escolha, nas datas que o CGSN regulamentar.
Tenho pendência com a Receita. Devo regularizar antes de fazer o pedido?
A orientação oficial é não esperar: faça o pedido cedo e regularize em paralelo. O prazo para resolver pendências é 30 de outubro de 2026, uma data fixa, então quanto antes o pedido entra, mais tempo sobra.
MEI precisa fazer alguma coisa?
Não. Essas datas não se aplicam ao MEI.
Toda empresa do Simples Nacional deveria optar pelo Simples Híbrido?
Não necessariamente. Ele tende a fazer mais sentido para empresas com clientela majoritariamente B2B, que se beneficia do crédito de IBS e CBS. Para negócios voltados ao consumidor final, o modelo unificado costuma ser mais simples e, muitas vezes, mais vantajoso.
O que fazer agora, enquanto ainda dá tempo
Se a sua empresa ainda não decidiu, o caminho mais seguro até 30 de outubro é:
- Levantar o perfil real de clientes (percentual B2B e B2C) e o volume de compras com direito a crédito.
- Simular o impacto financeiro dos dois modelos para o primeiro semestre de 2027, e não apenas para o ano todo.
- Avaliar a estrutura interna: a empresa consegue apurar IBS e CBS separadamente sem gerar retrabalho ou erro?
- Decidir conscientemente. Se a conclusão for ficar no modelo padrão, não é preciso fazer nada. Se for o Simples Híbrido, registre o pedido com antecedência e use a janela de 3/11 a 20/12 só se os números mudarem.
Decidir a tempo não é sobre acertar de primeira e para sempre. É sobre aproveitar a janela que está aberta para começar 2027 no modelo mais adequado para o momento da empresa.
Na HS Contábil, essa simulação faz parte da rotina com os nossos clientes antes de cada janela de opção. Se você quer entender qual caminho faz mais sentido para a sua empresa, ainda dentro do prazo de 30 de outubro, fale com a nossa equipe no WhatsApp pelo (11) 4479-6500. Na conversa, mostramos como a HS conduz essa decisão com os números reais do negócio e o que seria preciso para a sua empresa contar com esse acompanhamento.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!