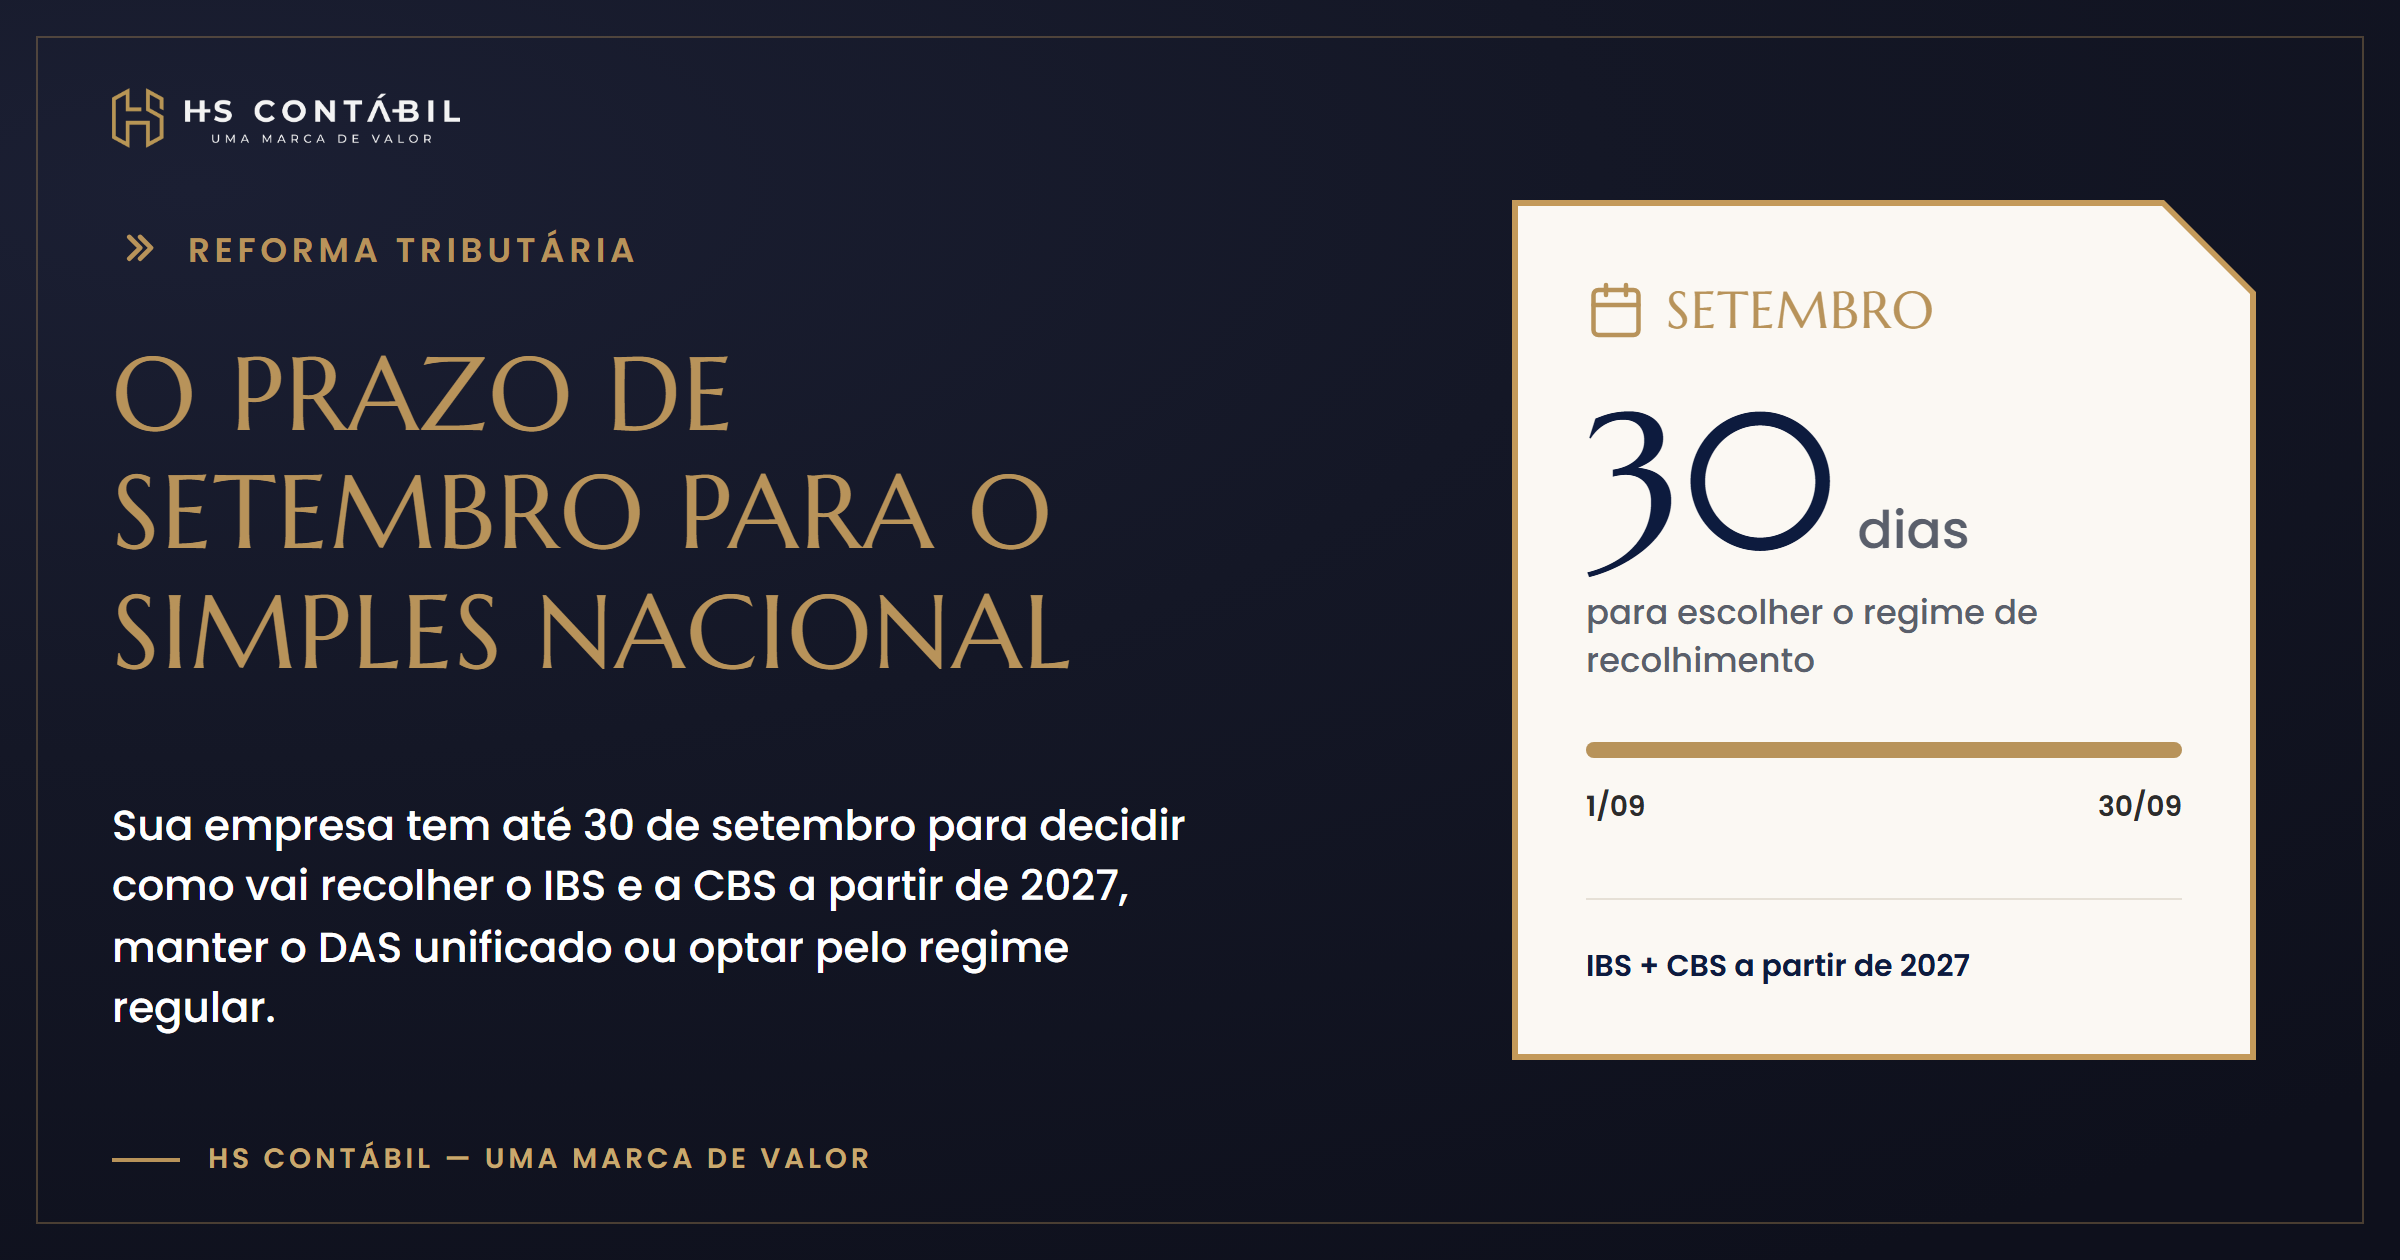
Se a sua empresa está no Simples Nacional, setembro de 2026 não é um mês qualquer. Entre os dias 1º e 30, a Receita Federal abre uma janela para que cada empresa optante decida como vai recolher os novos tributos da reforma, o IBS e a CBS, a partir de janeiro de 2027. É uma escolha técnica, com prazo curto, que pode passar despercebida no meio da rotina de qualquer PME. E não decidir nada também tem consequência: o silêncio conta como uma opção.
Este artigo explica, em linguagem direta, o que está em jogo nesse prazo, quais são as alternativas e por que vale a pena conversar com o seu contador antes que a janela feche.
O que muda na prática em setembro de 2026
Desde que a reforma tributária do consumo começou a entrar em vigor, o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) vêm substituindo, aos poucos, tributos como PIS, Cofins, ICMS e ISS. Em 2026, esses dois novos tributos já estão em fase de teste, aparecendo em notas fiscais com alíquotas simbólicas, mas o modelo definitivo começa a valer de verdade em 2027.
Para quem está fora do Simples Nacional, a regra é uma só: recolher IBS e CBS pelo regime regular. Mas para quem é optante do Simples, o Comitê Gestor do Simples Nacional (CGSN) criou uma decisão adicional. Entre 1º e 30 de setembro de 2026, cada empresa optante precisa acessar o sistema da Receita Federal e escolher como o IBS e a CBS vão ser tratados no ano seguinte.
Essa escolha não afeta o restante do Simples Nacional, que continua existindo normalmente. Ela é específica para o tratamento desses dois tributos novos.
As duas alternativas disponíveis
Na prática, a empresa optante do Simples Nacional tem duas opções em setembro:
- Manter o modelo unificado: IBS e CBS continuam recolhidos dentro da guia única do DAS, junto com os demais tributos do Simples, do jeito que a empresa já está acostumada.
- Optar pelo regime regular: a empresa passa a apurar e recolher IBS e CBS separadamente, fora do DAS, seguindo as regras gerais que valem para empresas do regime normal.
Para a maioria dos pequenos negócios, manter o modelo unificado tende a ser o caminho mais simples. Mas existem cenários em que o regime regular pode ser vantajoso, principalmente para empresas que vendem para outras empresas e cujos clientes se beneficiam de aproveitar créditos de IBS e CBS na cadeia. Se os seus principais clientes são outras pessoas jurídicas, essa é justamente a conversa que vale a pena ter com o seu contador antes do prazo fechar.
Por que essa escolha existe
O motivo por trás dessa opção está no funcionamento do IBS e da CBS. Esses tributos foram desenhados para gerar créditos ao longo da cadeia de produção e venda, um princípio conhecido como não cumulatividade plena. O problema é que o regime unificado do Simples Nacional, historicamente, não gera crédito integral para quem compra da empresa optante.
Isso pode tornar produtos e serviços de empresas do Simples menos competitivos diante de clientes que também estão no regime normal e precisam de crédito para reduzir sua própria carga tributária. A opção pelo regime regular de IBS e CBS foi criada justamente para dar a essas empresas a chance de gerar crédito pleno aos seus clientes, sem precisar sair do Simples Nacional como um todo.
Quem precisa ficar atento a esse prazo
A regra de setembro vale para empresas optantes do Simples Nacional em geral. Um ponto importante de atenção: o MEI (Microempreendedor Individual) segue uma lógica diferente. Quem está enquadrado como MEI continua fazendo sua opção pelo SIMEI da forma como sempre foi feita, em janeiro de cada ano, e não precisa participar dessa janela de setembro.
Ou seja, se a sua empresa é optante do Simples Nacional “normal”, com faturamento acima do teto do MEI, o prazo de setembro se aplica a você. Já se você é MEI, esse não é o seu momento de decisão, mas é um bom motivo para já ir se atualizando sobre como a reforma vai chegar até o seu negócio nos próximos anos.
Quando a decisão passa a valer
Um detalhe que confunde muita gente: mesmo que a opção seja feita em setembro de 2026, ela não tem efeito imediato nem vale para o ano inteiro de 2027. A escolha feita nesse período produz efeitos apenas entre janeiro e junho de 2027, ou seja, é uma decisão semestral, não anual.
Isso significa que, mesmo depois de decidir, a empresa vai passar por um novo ciclo de avaliação para o segundo semestre de 2027 e para os anos seguintes, à medida que a reforma avança em suas etapas de transição.
E se eu não fizer nada?
Aqui está o ponto que costuma gerar mais dúvida: não fazer a opção também é uma decisão, com efeito prático definido. Empresas do Simples Nacional que não se manifestarem dentro do prazo de setembro permanecem automaticamente no modelo unificado, com IBS e CBS recolhidos dentro do DAS no primeiro semestre de 2027.
Para muitos negócios, esse pode até ser o resultado desejado. O problema é decidir isso por omissão, sem ter avaliado se faz sentido para a sua operação, em vez de decidir de forma consciente depois de olhar os números. É exatamente para evitar esse tipo de decisão por padrão que vale a pena antecipar essa conversa com o seu contador, em vez de deixar para os últimos dias de setembro.
É possível mudar de ideia depois de optar?
Existe uma margem de segurança, mas com limite. A empresa que formalizar a opção pelo regime regular em setembro pode, depois de simular melhor os efeitos, cancelar essa escolha até o último dia de novembro de 2026. Passado esse prazo, o cancelamento não é mais permitido: a opção se torna irretratável para aquele período.
Na prática, isso dá um espaço para revisar a decisão com mais calma, mas não elimina a necessidade de analisar o cenário com cuidado desde o início. Deixar a decisão de setembro para “ajustar depois” em novembro não é uma estratégia recomendada, é apenas uma rede de segurança para casos em que a simulação inicial se mostrar equivocada.
Como decidir: o que avaliar antes do prazo fechar
Antes de setembro de 2026, faz sentido reunir algumas informações com o seu contador para embasar a escolha:
- Perfil dos seus clientes: a maior parte do seu faturamento vem de outras empresas (B2B) ou de consumidor final (B2C)? Clientes empresariais que aproveitam crédito tributário tendem a valorizar fornecedores no regime regular.
- Margem e capacidade operacional: o regime regular exige apuração mais detalhada de IBS e CBS. Isso pode significar mais rotina contábil e, dependendo do porte da empresa, algum custo adicional de conformidade.
- Simulação comparativa: rodar uma simulação de carga tributária nos dois cenários, unificado e regular, considerando o primeiro semestre de 2027, é o único jeito confiável de saber qual opção pesa menos no caixa.
- Janela de revisão: já ter em mente, desde setembro, que existe prazo até novembro para cancelar, caso a simulação inicial precise de ajuste depois de dados mais completos.
Esse tipo de decisão não deveria ser tomada correndo no último dia do prazo. Quanto antes a análise começar, mais tempo sobra para simular cenários e tirar dúvidas antes de a janela fechar.
Perguntas frequentes
Qual é o prazo para optar entre o regime unificado e o regime regular de IBS e CBS?
O prazo vai de 1º a 30 de setembro de 2026, diretamente no sistema do Simples Nacional na Receita Federal.
Essa opção também vale para o MEI?
Não. O MEI continua com sua própria regra de opção pelo SIMEI, feita em janeiro de cada ano. A janela de setembro é para empresas optantes do Simples Nacional fora do MEI.
Se eu não optar por nada, o que acontece?
A empresa permanece automaticamente no modelo unificado, com IBS e CBS recolhidos dentro do DAS no primeiro semestre de 2027. Não decidir também é, na prática, uma decisão.
A escolha feita em setembro vale para todo o ano de 2027?
Não. Ela vale apenas para o primeiro semestre de 2027, de janeiro a junho. Depois disso, um novo ciclo de avaliação se aplica.
Depois de optar, dá para voltar atrás?
Sim, mas com prazo limitado. É possível cancelar a opção pelo regime regular até o último dia de novembro de 2026. Depois dessa data, a escolha se torna irretratável para o período.
O que fazer agora
O prazo de setembro é curto e a decisão envolve simulação de números, não só interpretação de regra. Se a sua empresa está no Simples Nacional, o momento de conversar com o seu contador é antes de a janela abrir, não no último dia dela. A equipe da HS Contábil pode ajudar a simular os dois cenários para o seu negócio e indicar qual caminho faz mais sentido antes que o prazo de setembro se encerre. Fale com a HS Contábil e garanta que essa decisão seja tomada com informação, não por padrão.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!