Se você é dono de uma pequena ou média empresa optante pelo Simples Nacional, provavelmente já ouviu falar do “Simples híbrido” nas últimas semanas. E a dúvida é sempre a mesma: isso muda a forma como minha empresa paga imposto? A resposta curta é sim, mas só se você decidir que vale a pena.
O Simples Nacional híbrido é a possibilidade, criada pela Reforma Tributária, de a empresa continuar no Simples Nacional para a maior parte dos tributos, mas passar a apurar e recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) separadamente, pelo regime regular de débito e crédito, em vez de dentro da guia única do DAS.
Não é sair do Simples. É uma opção adicional, dentro do próprio regime, que pode fazer sentido para alguns perfis de empresa e nenhum sentido para outros. Neste artigo, explicamos como funciona, o prazo para decidir e os critérios práticos para saber de que lado a sua empresa está.
O que é o Simples Nacional híbrido, na prática
Hoje, quem é optante pelo Simples Nacional recolhe todos os tributos federais, estaduais e municipais em uma guia única, o DAS, com alíquota calculada conforme a faixa de faturamento. É simples, previsível e, por isso, tão popular entre pequenos negócios.
Com a Reforma Tributária, o PIS, a Cofins, o ICMS e o ISS estão sendo substituídos pelo IBS e pela CBS, que funcionam pelo sistema de não cumulatividade plena: a empresa gera crédito nas compras e débito nas vendas, e recolhe apenas a diferença.
O problema é que, dentro do Simples Nacional tradicional, esse mecanismo de crédito e débito não funciona da mesma forma. Isso significa que uma empresa que vende para outras empresas, e cujo cliente precisa de crédito de IBS e CBS para abater no imposto dele, pode gerar menos crédito do que geraria se estivesse no regime regular.
O Simples híbrido resolve exatamente esse ponto: a empresa continua no Simples Nacional, mantém a simplicidade do DAS para IRPJ, CSLL, CPP e os demais tributos, mas passa a apurar o IBS e a CBS por fora, seguindo as mesmas regras de crédito e débito do regime regular, como se fosse uma empresa do Lucro Presumido ou Real apenas para esses dois tributos.
Por que essa opção existe
A Reforma Tributária foi desenhada em torno da não cumulatividade. Cada empresa da cadeia produtiva credita o que pagou de IBS e CBS na etapa anterior e debita o que cobrou na venda seguinte. Isso funciona bem entre empresas do regime regular, mas cria uma distorção quando uma delas está no Simples Nacional.
Na prática, o cliente de uma empresa do Simples costuma aproveitar menos crédito do que aproveitaria comprando de um fornecedor do regime regular. Em cadeias muito dependentes de crédito, como indústria, atacado, distribuição e alguns serviços prestados a outras empresas, isso pode tornar o fornecedor optante pelo Simples menos competitivo no preço final, mesmo cobrando o mesmo valor.
O legislador criou o Simples híbrido para dar uma saída a essas empresas: manter todos os benefícios do Simples Nacional e, ao mesmo tempo, entrar no jogo do crédito e débito só para o IBS e a CBS, equiparando-se aos concorrentes do regime regular nesse ponto específico.
O prazo: setembro de 2026, com efeito a partir de janeiro de 2027
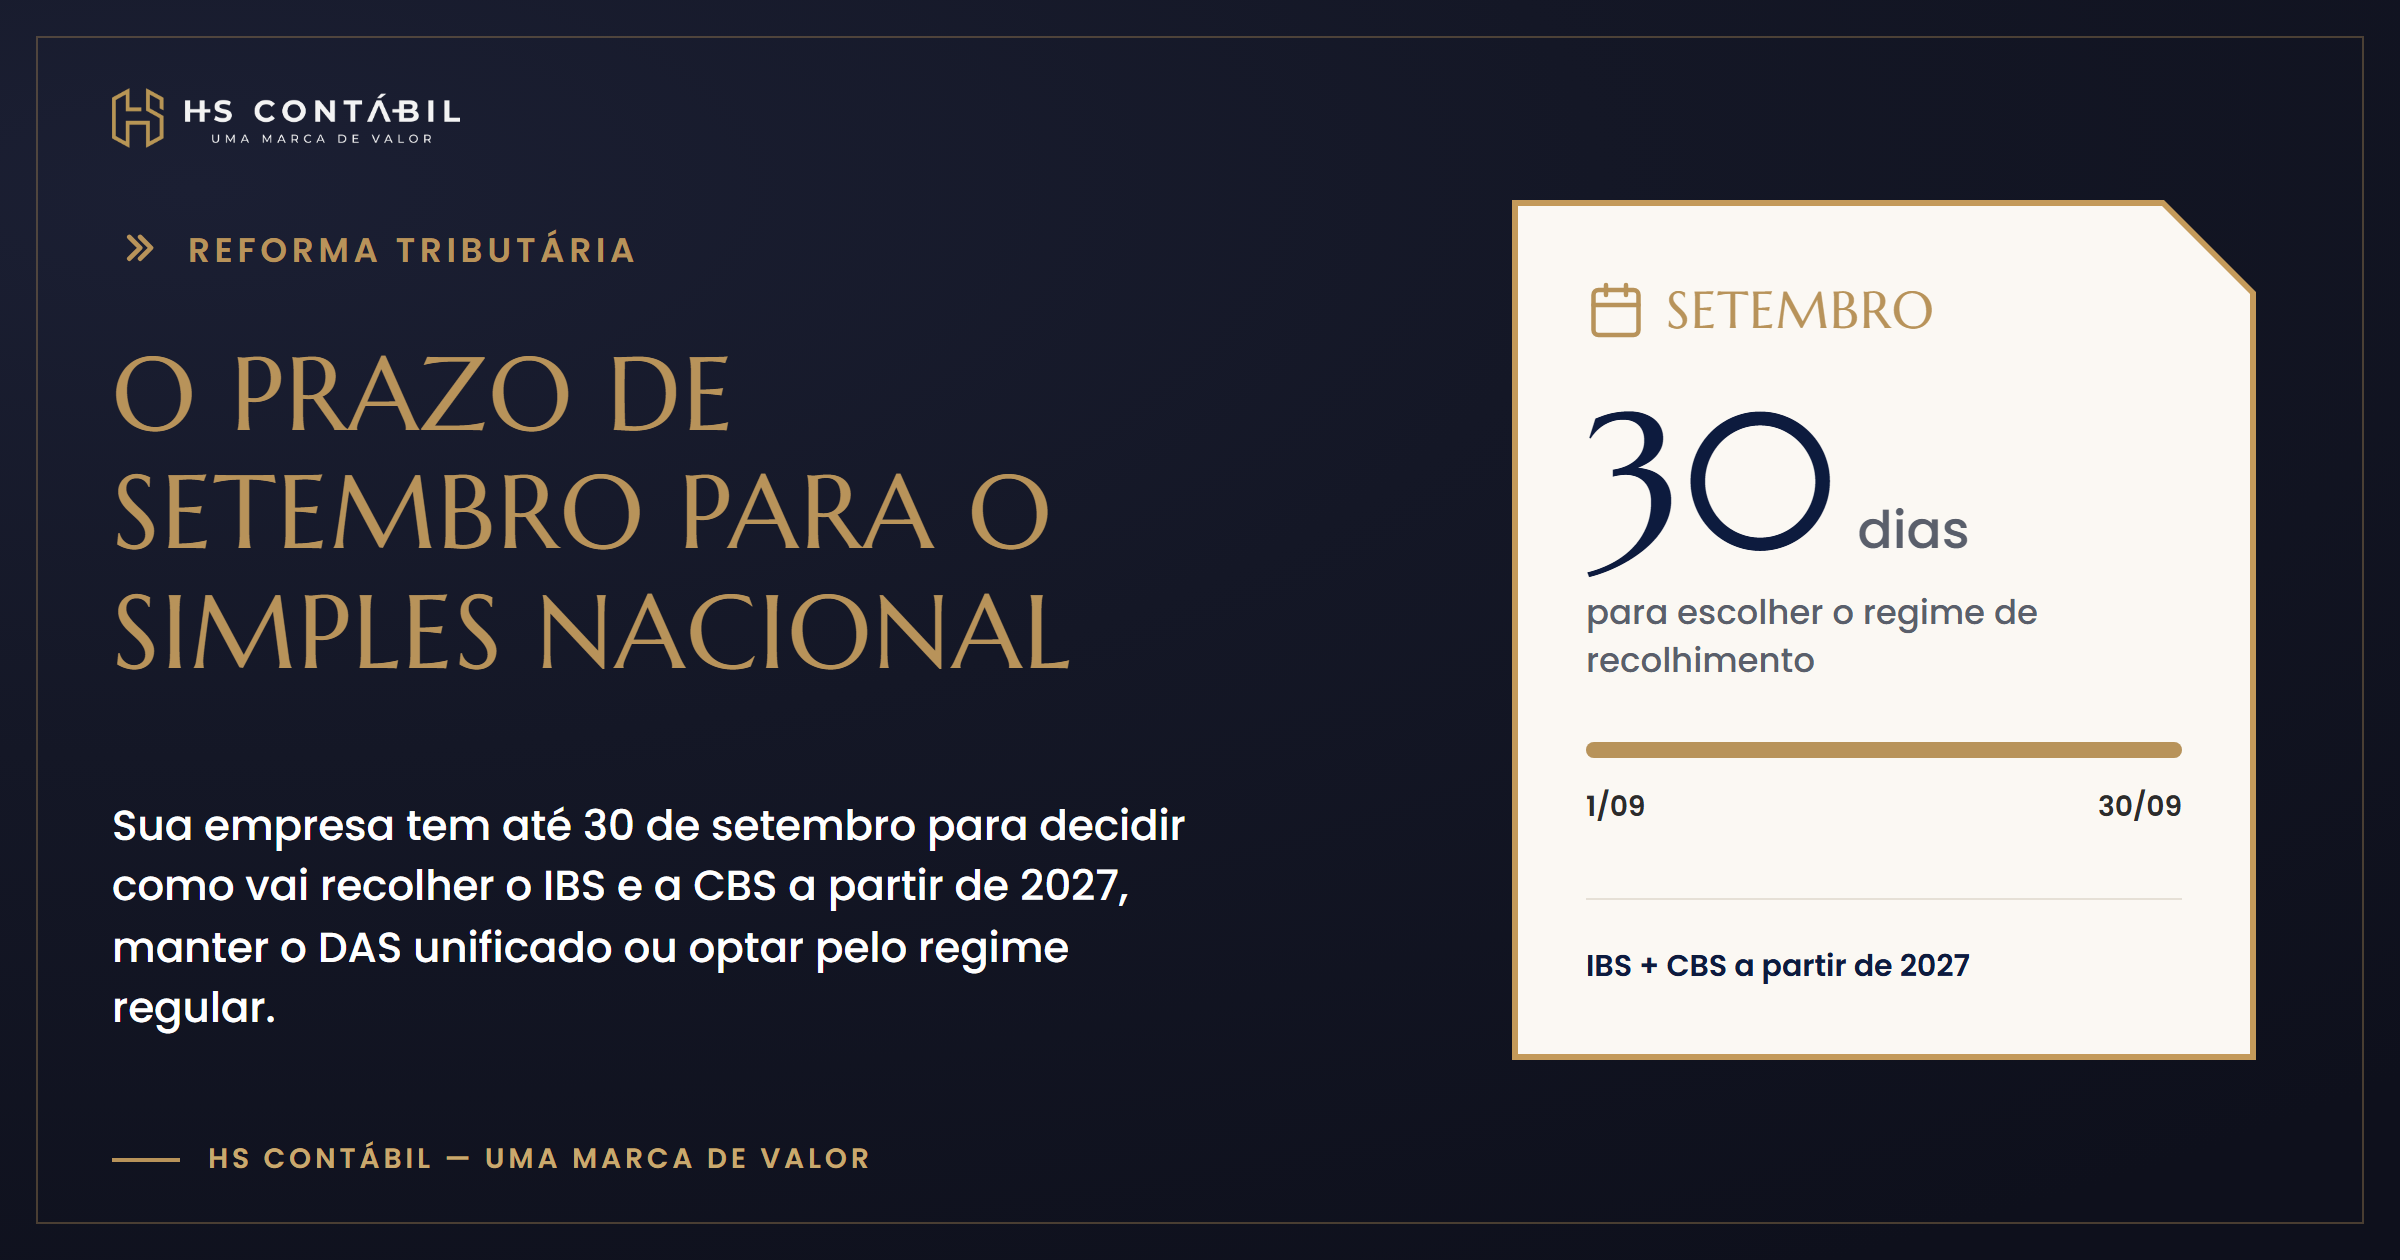
Este é o detalhe mais importante para quem precisa agir agora: a opção pelo regime híbrido pode ser feita apenas entre 1º e 30 de setembro de 2026. Depois desse período, a janela se fecha e a empresa segue no Simples Nacional tradicional para o IBS e a CBS.
Os efeitos da escolha feita em setembro de 2026 começam em 1º de janeiro de 2027. Ou seja, a decisão tomada agora não muda nada na tributação de 2026, mas define como a empresa vai recolher IBS e CBS a partir do início de 2027.
Isso dá um espaço de manobra importante: dá para simular o impacto com calma, sem pressa de decidir de última hora, mas também sem deixar para depois de setembro, porque a janela de opção não se repete a qualquer momento.
O detalhe pouco falado: dá para cancelar até 30 de novembro de 2026
Um ponto que poucos comentários sobre o tema mencionam: mesmo depois de optar pelo regime híbrido em setembro, a empresa ainda tem uma segunda chance de reavaliar a decisão. É possível cancelar a opção até 30 de novembro de 2026, sem custo e sem burocracia adicional.
Depois dessa data, a escolha se torna irretratável, valendo para todo o período de vigência definido pela regra de transição.
Na prática, isso significa que optar pelo regime híbrido em setembro não é uma decisão sem volta. Se, entre setembro e novembro, a contabilidade perceber que a conta não fecha, ainda dá tempo de voltar atrás. Isso reduz bastante o risco de uma decisão precipitada, mas não substitui a necessidade de simular o impacto antes de optar, até porque parte das empresas descobre o efeito, na visão de negócio, só quando compara os dois cenários lado a lado.
Quando vale a pena optar pelo Simples híbrido
Nem toda empresa optante pelo Simples Nacional se beneficia do regime híbrido. Os cenários em que a opção costuma fazer sentido têm um traço em comum: dependência de vendas para outras empresas, dentro de cadeias em que o crédito de IBS e CBS pesa na decisão de compra do cliente.
Alguns perfis que merecem simular a opção com atenção:
- Indústrias e atacadistas que vendem principalmente para outras empresas do regime regular.
- Distribuidores e fornecedores de insumos inseridos em cadeias produtivas longas.
- Prestadores de serviço B2B cujos clientes aproveitam crédito de IBS e CBS para reduzir o próprio imposto.
- Empresas cujo diferencial competitivo depende do preço líquido de imposto oferecido ao cliente empresarial.
Quanto maior a parcela do faturamento vendida para empresas do regime regular, e quanto maior o volume de compras de insumos e mercadorias que geram crédito, maior a chance de o regime híbrido compensar.
Quando não vale a pena, e o Simples tradicional continua sendo a melhor opção
Do outro lado, há um grupo grande de empresas para quem migrar o IBS e a CBS para o regime regular tende a aumentar a carga tributária, não reduzir. Isso acontece principalmente quando:
- A maior parte dos clientes é consumidor final, que não aproveita crédito de IBS e CBS de qualquer forma.
- Boa parte dos clientes também está no Simples Nacional, e portanto também não se beneficia do crédito gerado.
- A empresa tem poucas compras que geram crédito relevante, como é comum em negócios de serviço com baixo custo de insumo.
- A margem já é apertada e qualquer complexidade adicional na apuração representa custo, não ganho.
Nesses casos, empresas pequenas costumam ter menos crédito para compensar do que uma empresa maior do regime regular, o que pode fazer o valor total de IBS e CBS pago fora do Simples ficar maior do que seria dentro do DAS. Manter o Simples Nacional tradicional, sem aderir ao híbrido, tende a ser a opção mais segura para esse perfil.
Como decidir: o passo a passo antes de setembro
Diante de um prazo fechado e de uma decisão que pode impactar diretamente a margem da empresa em 2027, o caminho mais seguro não é decidir por intuição, mas simular os dois cenários com números reais.
- Mapeie o perfil de cliente. Qual porcentagem do faturamento vem de venda para empresas do regime regular, e qual vem de consumidor final ou de empresas também optantes pelo Simples?
- Levante o volume de crédito potencial. Quanto a empresa compra, em insumos, mercadorias e serviços, que geraria crédito de IBS e CBS se estivesse no regime regular?
- Simule os dois cenários. Compare o valor total recolhido de IBS e CBS dentro do Simples tradicional com o valor estimado no regime híbrido, considerando os créditos que a empresa passaria a aproveitar.
- Avalie o custo operacional. O regime híbrido exige apuração mais próxima da usada no regime regular, o que pode significar mais rotina contábil e, dependendo do porte, ajuste na estrutura interna ou no serviço contratado.
- Decida dentro da janela. Com a simulação em mãos, a opção (ou a permanência no Simples tradicional) deve ser formalizada entre 1º e 30 de setembro de 2026, sempre lembrando que ainda é possível cancelar até 30 de novembro, caso algo mude na análise.
Esse tipo de simulação não é um exercício genérico. Depende dos números reais da empresa, do perfil de cliente e do histórico de compras, o que só uma análise contábil próxima do negócio consegue entregar com segurança.
Perguntas frequentes sobre o Simples Nacional híbrido
O Simples Nacional híbrido tira a empresa do Simples?
Não. A empresa continua optante pelo Simples Nacional, recolhendo pela guia única (DAS) os demais tributos, como IRPJ, CSLL e CPP. Só o IBS e a CBS passam a ser apurados e recolhidos separadamente, pelo regime regular.
Até quando dá para optar pelo regime híbrido?
A opção pode ser feita apenas entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Dá para desistir depois de optar?
Sim. É possível cancelar a opção até 30 de novembro de 2026. Depois dessa data, a escolha se torna irretratável para o período de vigência.
Toda empresa do Simples Nacional deveria optar pelo regime híbrido?
Não. A opção tende a compensar para empresas que vendem principalmente para outras empresas do regime regular e têm volume relevante de compras geradoras de crédito. Empresas voltadas ao consumidor final, ou com clientes também no Simples, costumam sair perdendo ao migrar o IBS e a CBS para fora do DAS.
O que acontece se eu não decidir nada até setembro de 2026?
A empresa permanece automaticamente no Simples Nacional tradicional, recolhendo IBS e CBS dentro do DAS, sem precisar de nenhuma ação adicional.
Conclusão
O Simples Nacional híbrido não é uma mudança obrigatória, é uma opção estratégica, com prazo curto e efeito real na tributação de 2027. Para empresas que vendem majoritariamente para consumidor final, o Simples tradicional provavelmente continua sendo o caminho mais simples e mais barato. Já para quem está em cadeias B2B, com clientes que dependem de crédito de IBS e CBS, vale a pena colocar os números na ponta do lápis antes que a janela de setembro se feche.
Como toda decisão tributária com prazo definido e efeito de médio prazo, o melhor momento para simular é agora, com tempo suficiente para revisar a escolha até novembro, se for o caso.
Fale com a HS Contábil e simule, com dados reais da sua empresa, se o Simples Nacional híbrido compensa ou não no seu caso.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!