Se a sua empresa tem contratos que vão durar além de 2026, seja com fornecedores, clientes, locadores ou prestadores de serviço continuado, é hora de parar e reler cada cláusula tributária desses documentos. A Reforma Tributária (Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025) não é só uma mudança de nome de imposto. Ela muda a lógica de onde e como o tributo é cobrado, e isso pode transformar um contrato que hoje parece equilibrado em uma fonte de prejuízo em poucos anos.
Este artigo explica, de forma direta e sem juridiquês desnecessário, por que a transição do modelo atual (ICMS, ISS, PIS e COFINS) para o novo IBS e a CBS afeta diretamente contratos de longo prazo, quais cláusulas merecem atenção prioritária e o que fazer para não ser pego de surpresa no meio de uma obra, um contrato de locação ou uma prestação de serviço recorrente.
O que muda, na prática, com o IBS e a CBS
Hoje, boa parte da tributação sobre consumo no Brasil é cobrada na origem, ou seja, no local onde está estabelecido quem vende o produto ou presta o serviço. Com a reforma, o Brasil passa a adotar o princípio do destino: o imposto passa a ser devido no local onde o bem ou serviço é efetivamente consumido, não onde ele é produzido ou vendido.
Essa mudança de origem para destino, somada à substituição de cinco tributos (ICMS, ISS, PIS, COFINS e, parcialmente, o IPI) por dois novos (o IBS, de competência estadual e municipal, e a CBS, de competência federal), redesenha por completo a forma como o tributo é calculado, quem tem direito a crédito e em que momento o imposto é recolhido.
Outro ponto que merece atenção é o chamado split payment, previsto no artigo 47 da LC 214/2025: o valor do IBS e da CBS devido em uma operação passa a ser segregado automaticamente no momento da liquidação financeira do pagamento, indo direto para o poder público. Isso muda o fluxo de caixa de quem vende e afeta diretamente cláusulas contratuais que hoje pressupõem o recebimento integral do valor faturado para depois calcular e recolher o imposto.
A transição não é abrupta, mas também não é distante. Em 2026, CBS e IBS entram em fase de teste, com alíquotas simbólicas (0,9% para a CBS e 0,1% para o IBS) e preenchimento obrigatório dos novos campos nos documentos fiscais. Em 2027, a CBS passa a valer de forma definitiva, junto com o Imposto Seletivo e o split payment. Entre 2029 e 2033, ICMS e ISS são reduzidos de forma escalonada até desaparecerem, dando lugar ao IBS pleno. Ou seja, um contrato assinado hoje com vigência de cinco ou dez anos vai atravessar todo esse processo, sob regras tributárias completamente diferentes das que existiam quando ele foi negociado.
Por que isso afeta especificamente contratos de longo prazo
Contratos de fornecimento, locação, prestação de serviço continuado, construção civil e concessões costumam ser negociados com base em três premissas que a reforma altera diretamente:
- A composição conhecida da carga tributária no momento da assinatura. Cláusulas de preço, reajuste e repasse de tributo foram calculadas em cima do ICMS, do ISS e do PIS/COFINS vigentes na época. Com a substituição desses tributos, a base de cálculo, a alíquota e até o momento de incidência mudam.
- O regime de creditamento do sistema antigo. Muitas cláusulas de preço líquido de imposto ou de repasse assumem uma lógica de crédito que deixa de existir da mesma forma no IBS e na CBS, que adotam não cumulatividade plena. Um contrato pensado para o regime antigo pode gerar crédito a menor, ou a maior, do que o previsto quando foi assinado.
- A alocação de risco calibrada para o ambiente tributário anterior. Quando o contrato diz apenas “impostos inclusos” ou “tributos por conta do fornecedor”, sem prever explicitamente o que acontece se a carga tributária mudar, essa cláusula genérica deixa de proteger qualquer uma das partes. O novo custo tributário acaba sendo absorvido por quem não o precificou, e em contratos privados não existe reequilíbrio automático como pode existir em contratos administrativos com a administração pública.
Na prática, isso significa que uma empresa que assinou um contrato de locação comercial de dez anos em 2023, ou um contrato de fornecimento recorrente com reajuste atrelado a índice de preços, pode descobrir em 2028 ou 2029 que a cláusula de repasse tributário não cobre mais a realidade do IBS e da CBS, seja porque a alíquota final ficou diferente da esperada, seja porque o local de recolhimento do imposto mudou (de origem para destino), afetando quem, na cadeia, arca com o custo.
As cláusulas que merecem revisão prioritária
Ao revisar um contrato de longo prazo diante da Reforma Tributária, o dono de empresa e o time jurídico e contábil devem olhar com atenção especial para os seguintes pontos.
Cláusula de repasse de tributo
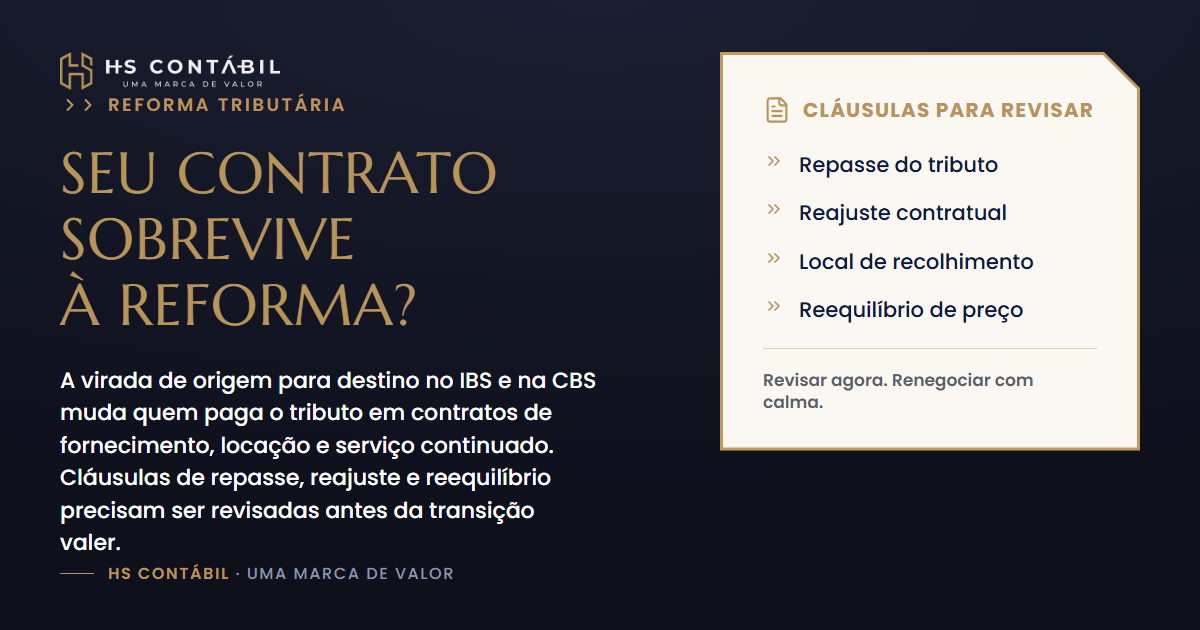
Verifique se o contrato define, de forma explícita, que tributos criados, extintos ou substituídos ao longo da vigência são automaticamente incorporados ao repasse. Cláusulas genéricas do tipo “preço já inclui todos os tributos aplicáveis” não dizem o que fazer quando um tributo deixa de existir e é substituído por outro, com base de cálculo e alíquota diferentes. É recomendável incluir uma cláusula específica de repactuação tributária, prevendo revisão de preço sempre que houver alteração na legislação que impacte a carga efetiva sobre a operação.
Cláusula de reajuste atrelada à carga tributária
Muitos contratos preveem reajuste anual por índice de inflação, mas alguns também vinculam parte do reajuste à variação da carga tributária incidente sobre o objeto do contrato. Com a extinção gradual do ICMS e do ISS e a implantação escalonada do IBS entre 2029 e 2033, esse tipo de cláusula precisa ser adaptado para referenciar os novos tributos, sob pena de ficar sem efeito prático justamente no período em que mais seria necessário.
Cláusula de local de recolhimento e crédito tributário
Contratos entre empresas de estados ou municípios diferentes, ou que envolvem prestação de serviço para clientes em outra localidade, precisam prever o que acontece quando o critério de incidência migra da origem para o destino. Isso é especialmente relevante em contratos de prestação de serviço recorrente, distribuição e locação de bens móveis, em que o local de consumo pode ser diferente do local de origem da empresa contratada.
Cláusula de reequilíbrio econômico-financeiro
Em contratos privados, diferentemente de contratos administrativos, o reequilíbrio econômico-financeiro não é automático. Se o contrato não prevê expressamente o direito de qualquer uma das partes pedir revisão do preço em caso de alteração relevante da carga tributária, essa proteção simplesmente não existe. Vale a pena incluir gatilhos objetivos, como uma variação percentual mínima da carga tributária efetiva, que autorizem a reabertura da negociação sem depender de litígio.
Cláusula de vigência e denúncia em função de mudança regulatória
Para contratos muito longos, como concessões, arrendamentos e fornecimentos plurianuais, também é prudente prever hipóteses específicas de revisão obrigatória em datas alinhadas ao cronograma da reforma (2026, 2027 e o período entre 2029 e 2033), garantindo que o contrato seja reaberto para ajuste nos marcos em que a legislação efetivamente muda, em vez de depender da boa vontade das partes.
Quando renegociar, e por que não vale a pena esperar
O momento ideal para renegociar um contrato de longo prazo não é quando o novo regime já estiver em vigor pleno, é antes disso. Existem três motivos práticos para agir com antecedência.
Primeiro, o poder de negociação muda depois que a carga tributária já virou fato consumado. Enquanto o contrato ainda está em vigor sob as regras antigas, é mais fácil sentar com a outra parte e negociar uma cláusula de ajuste futuro do que tentar, depois de 2029, provar que o contrato ficou desequilibrado e exigir reparação ou revisão judicial.
Segundo, o período de transição (2026 a 2033) é longo, mas não é uniforme. Um contrato assinado ou revisado em 2026 sem cláusula de repactuação vai precisar ser renegociado de novo em 2027 com a CBS definitiva, e de novo entre 2029 e 2033 conforme o ICMS e o ISS forem sendo substituídos. Prever isso de uma vez, com uma cláusula bem redigida, evita repetir a negociação a cada marco da transição.
Terceiro, o custo de não agir tende a recair sobre quem não se planejou. Como não existe reequilíbrio automático em contratos privados, a diferença de carga tributária vira prejuízo direto de margem para a parte que não incluiu proteção contratual, seja o fornecedor que vê o imposto aumentar sem repasse previsto, seja o contratante que perde o crédito que esperava aproveitar.
Riscos concretos de deixar a revisão para depois
Adiar a revisão contratual até a reforma estar em vigor pleno traz riscos que vão além do desconforto jurídico. Entre os mais comuns estão a perda de margem em contratos de fornecimento com preço fixo sem cláusula de repasse, o descasamento de crédito tributário em cadeias de produção que contavam com o crédito do ICMS ou do PIS/COFINS e não vão recebê-lo da mesma forma no IBS e na CBS, e o impacto no fluxo de caixa causado pelo split payment, que retém o tributo automaticamente no momento do pagamento, reduzindo o valor líquido que a empresa efetivamente recebe.
Setores com contratos de execução continuada, como construção civil, locação comercial, prestação de serviços recorrentes e concessões, tendem a sentir esse impacto primeiro, porque combinam prazo longo, valores relevantes e dependência direta da carga tributária vigente no momento da precificação.
Como conduzir essa revisão na prática
Uma revisão contratual eficiente diante da Reforma Tributária passa por três etapas.
Primeiro, mapear todos os contratos ativos com vigência que ultrapasse 2026, priorizando os de maior valor e os que têm cláusulas genéricas de tributo. Segundo, identificar, contrato por contrato, se existe cláusula de repasse, reajuste tributário e reequilíbrio econômico-financeiro, e se essas cláusulas mencionam expressamente os tributos atuais (ICMS, ISS, PIS, COFINS) sem prever o que ocorre na substituição por IBS e CBS. Terceiro, negociar aditivos contratuais que incorporem cláusulas de repactuação tributária, com gatilhos objetivos e datas de revisão alinhadas ao cronograma oficial da transição.
Esse trabalho combina leitura jurídica do contrato com análise contábil e tributária do impacto real da mudança na operação, o que é justamente onde entra o acompanhamento de um parceiro contábil que conhece tanto a legislação quanto a realidade financeira da empresa.
Perguntas frequentes
A Reforma Tributária muda contratos que já estão assinados?
Não muda automaticamente o texto do contrato, mas muda a realidade tributária sobre a qual ele foi construído. Se o contrato não tiver cláusula que preveja a substituição de tributos, a parte prejudicada pode ter dificuldade para repassar o novo custo ou aproveitar o novo crédito, mesmo que o contrato continue formalmente válido.
Toda empresa precisa revisar contratos por causa do IBS e da CBS?
Toda empresa com contratos de longo prazo, especialmente os que têm vigência além de 2026 e envolvem valores relevantes, deve pelo menos avaliar se as cláusulas tributárias ainda fazem sentido. Empresas de construção civil, locação, distribuição e prestação de serviço continuado tendem a ter exposição maior.
Quando devo começar a revisar meus contratos?
O mais cedo possível, idealmente ainda em 2026, durante a fase de teste do IBS e da CBS. Isso dá tempo para negociar aditivos antes que a CBS entre em vigor definitivo em 2027 e antes do início da transição escalonada do ICMS e do ISS entre 2029 e 2033.
O que fazer se a outra parte do contrato não quiser renegociar agora?
Vale propor, no mínimo, uma cláusula de revisão futura vinculada aos marcos oficiais da reforma, sem alterar o preço hoje. Isso garante que exista um mecanismo formal de reabertura da negociação quando a mudança de fato afetar a operação, em vez de depender de uma renegociação amigável no futuro ou de disputa judicial.
Conclusão
A transição do ICMS, do ISS, do PIS e da COFINS para o IBS e a CBS é o tipo de mudança que parece distante até o dia em que ela chega no contrato errado, sem a cláusula certa. Para o dono de pequena e média empresa, o risco não está apenas em entender a reforma em tese, está em não ter revisado, a tempo, os contratos que vão atravessar essa transição. Revisar cláusulas de repasse, reajuste e reequilíbrio agora, enquanto ainda há espaço de negociação, é a forma mais segura de proteger a margem e o fluxo de caixa do negócio nos próximos anos.
Fale com a HS Contábil e revise seus contratos antes que a transição do IBS e da CBS pegue sua empresa de surpresa. Nossa equipe acompanha o cronograma da Reforma Tributária de perto e ajuda sua empresa a identificar, contrato por contrato, onde estão os pontos de risco e o que precisa ser ajustado agora.
Se você precisa de serviço relacionado ao artigo ou necessita de maiores informações sobre o assunto, conte conosco, da HS Contábil.
Somos um escritório contábil focado em ajudar micro, pequenas e médias empresas a melhorarem sua gestão, a alcançarem resultados incríveis e a crescerem.
Entre em contato conosco utilizando as informações disponibilizadas em nosso website, caso você prefira, você pode utilizar a ferramenta própria de chat disponibilizada em nosso site.
Estamos apenas te esperando.
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!